Puntos clave
- Se prevé que el comercio crezca un 4% en 2026.
- Se proyecta que el crecimiento económico en las economías en desarrollo se desacelere hasta un 4% en 2026, mientras afrontan nuevas barreras tecnológicas y normativas.
- La IA es un motor clave del dinamismo en el comercio mundial, pero los beneficios están extremadamente concentrados.
- Las economías emergentes del Sur global anclan la integración regional y sectorial.
El comercio mundial alcanzó un récord de 35 billones de dólares en 2025 a pesar de los conflictos, los aranceles y una crisis energética. Pero esa resiliencia es frágil y desigual. El crecimiento se está desacelerando, los riesgos financieros aumentan y la financiación para el desarrollo está bajo presión.
Las reglas del juego están cambiando. Los gobiernos están utilizando restricciones comerciales, subsidios y controles tecnológicos para competir por industrias que consideran vitales para la seguridad económica y nacional, como los semiconductores, la infraestructura de inteligencia artificial y las tecnologías de energía limpia.
El informe denomina a esto geoeconomía: el uso de herramientas económicas para perseguir objetivos estratégicos, lo que está redefiniendo el mapa mundial del comercio y la inversión. El comercio sigue siendo global, pero el acceso se está volviendo más selectivo. La pregunta es si las economías en desarrollo pueden convertir las nuevas oportunidades en industrias más fuertes y un crecimiento duradero.
Resiliencia y sus límites
Se proyecta que el crecimiento global será de 2,6% en 2026, frente al 2,9% en 2025. Se espera que el crecimiento en las economías en desarrollo disminuya del 4,7% al 4%. Se prevé que Asia represente el 59% del crecimiento mundial en 2026, con India proyectada a crecer un 7,3%, Indonesia un 5,2% y China un 4,5%.
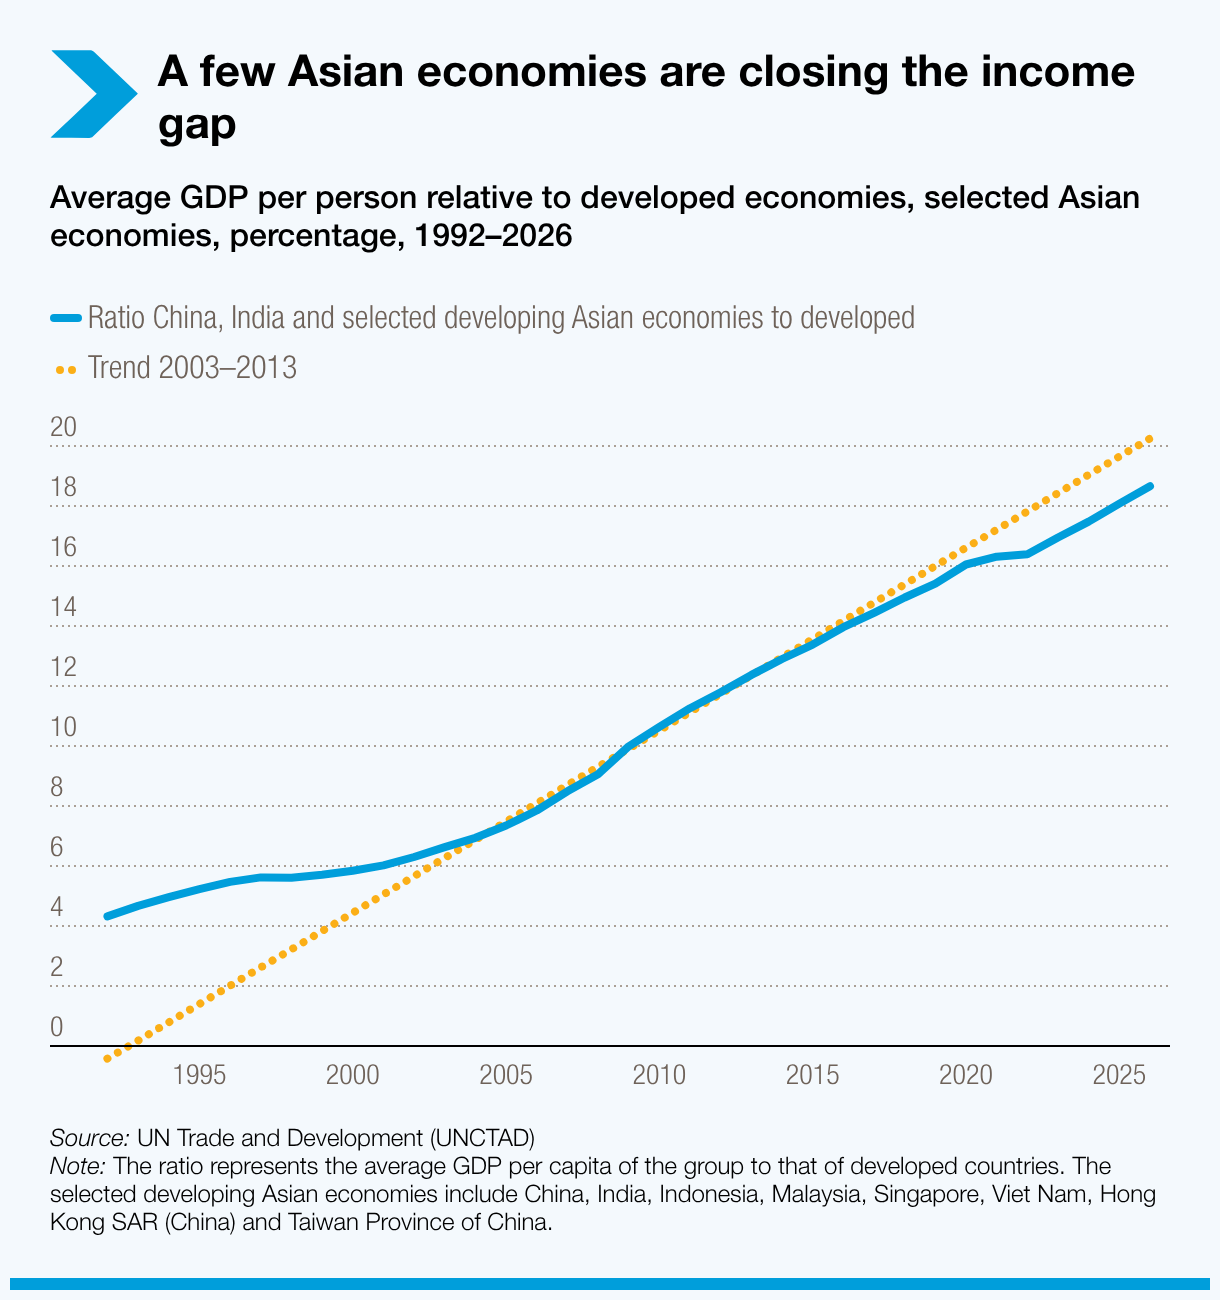
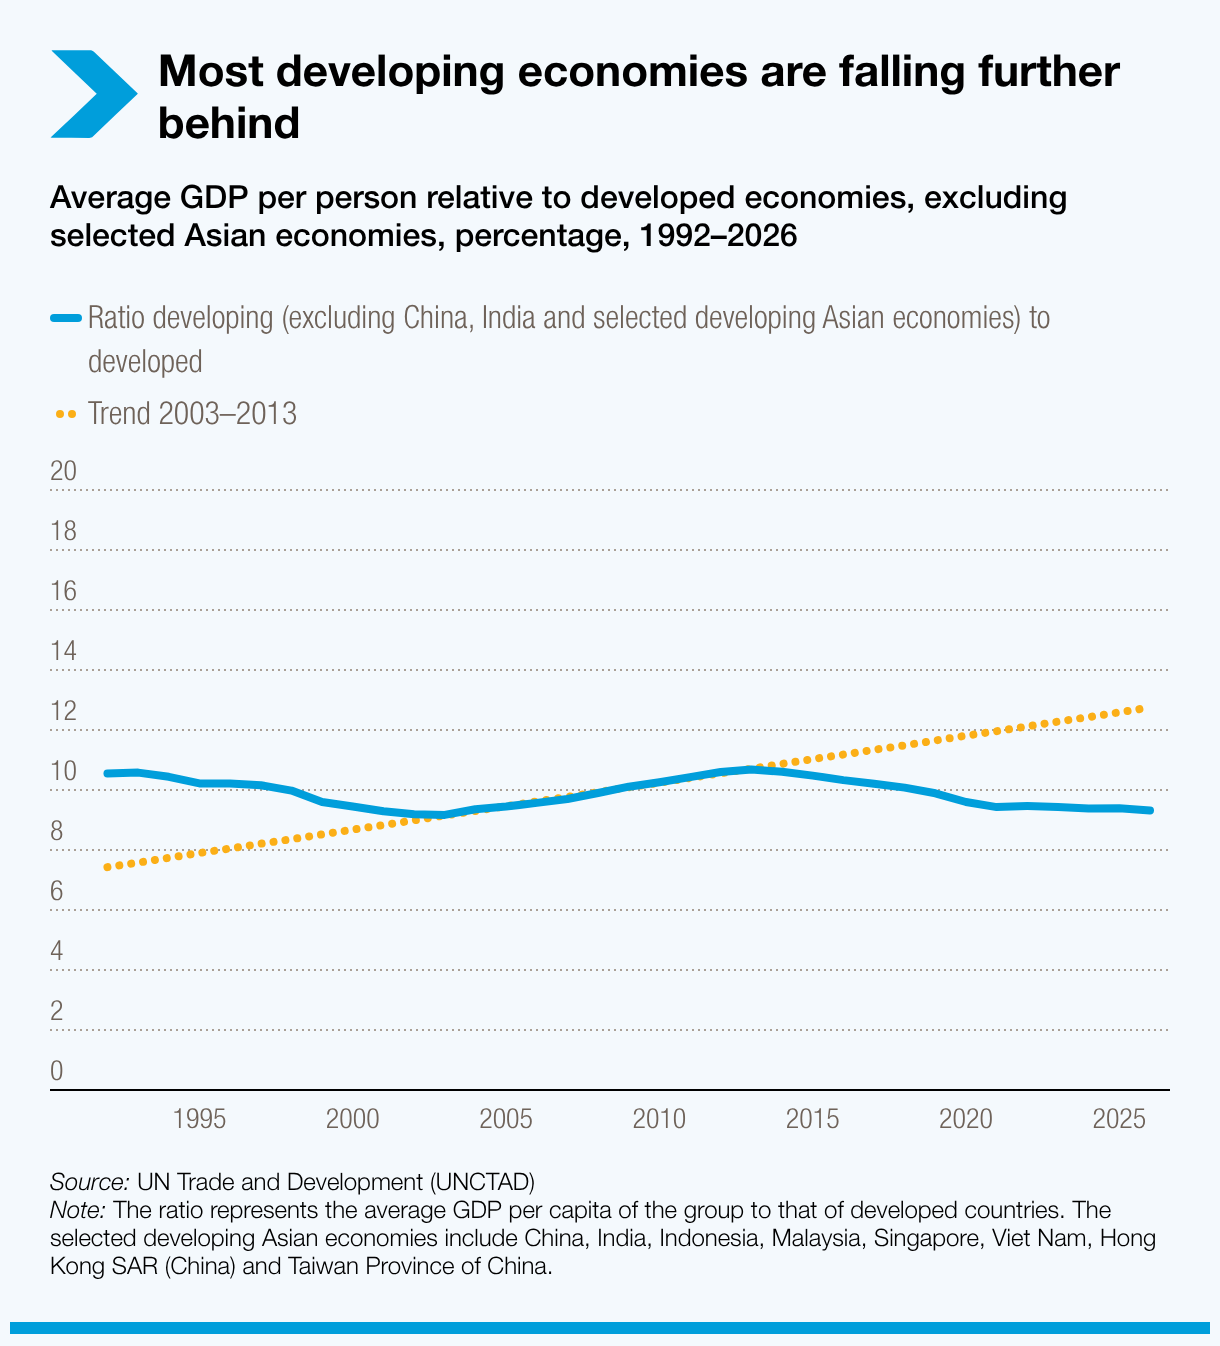
Sin embargo, fuera de algunos países asiáticos a la vanguardia, la mayoría de las economías en desarrollo se han rezagado aún más respecto a las más ricas desde mediados de la década de 2010. Esta resiliencia desigual enfrenta tres presiones: la crisis energética, los riesgos en el auge de la IA y la reducción de la financiación para el desarrollo.
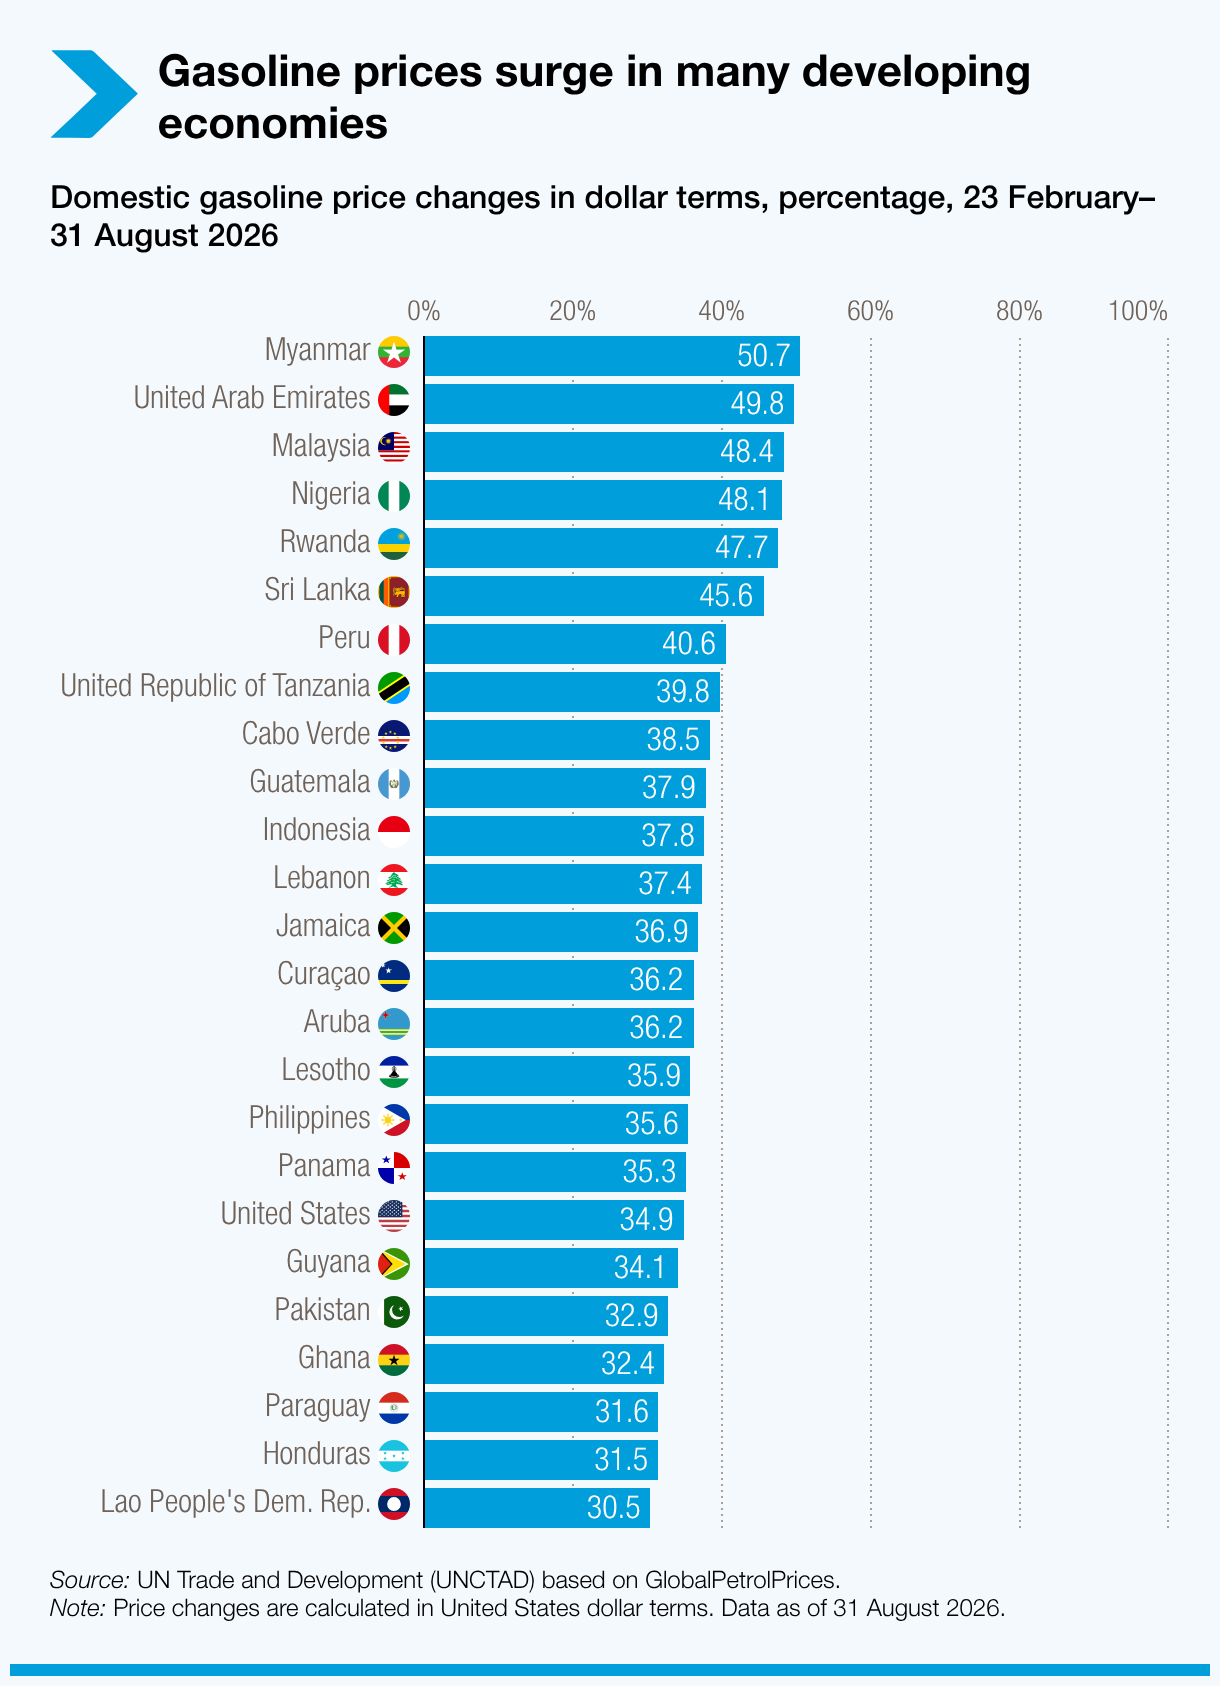
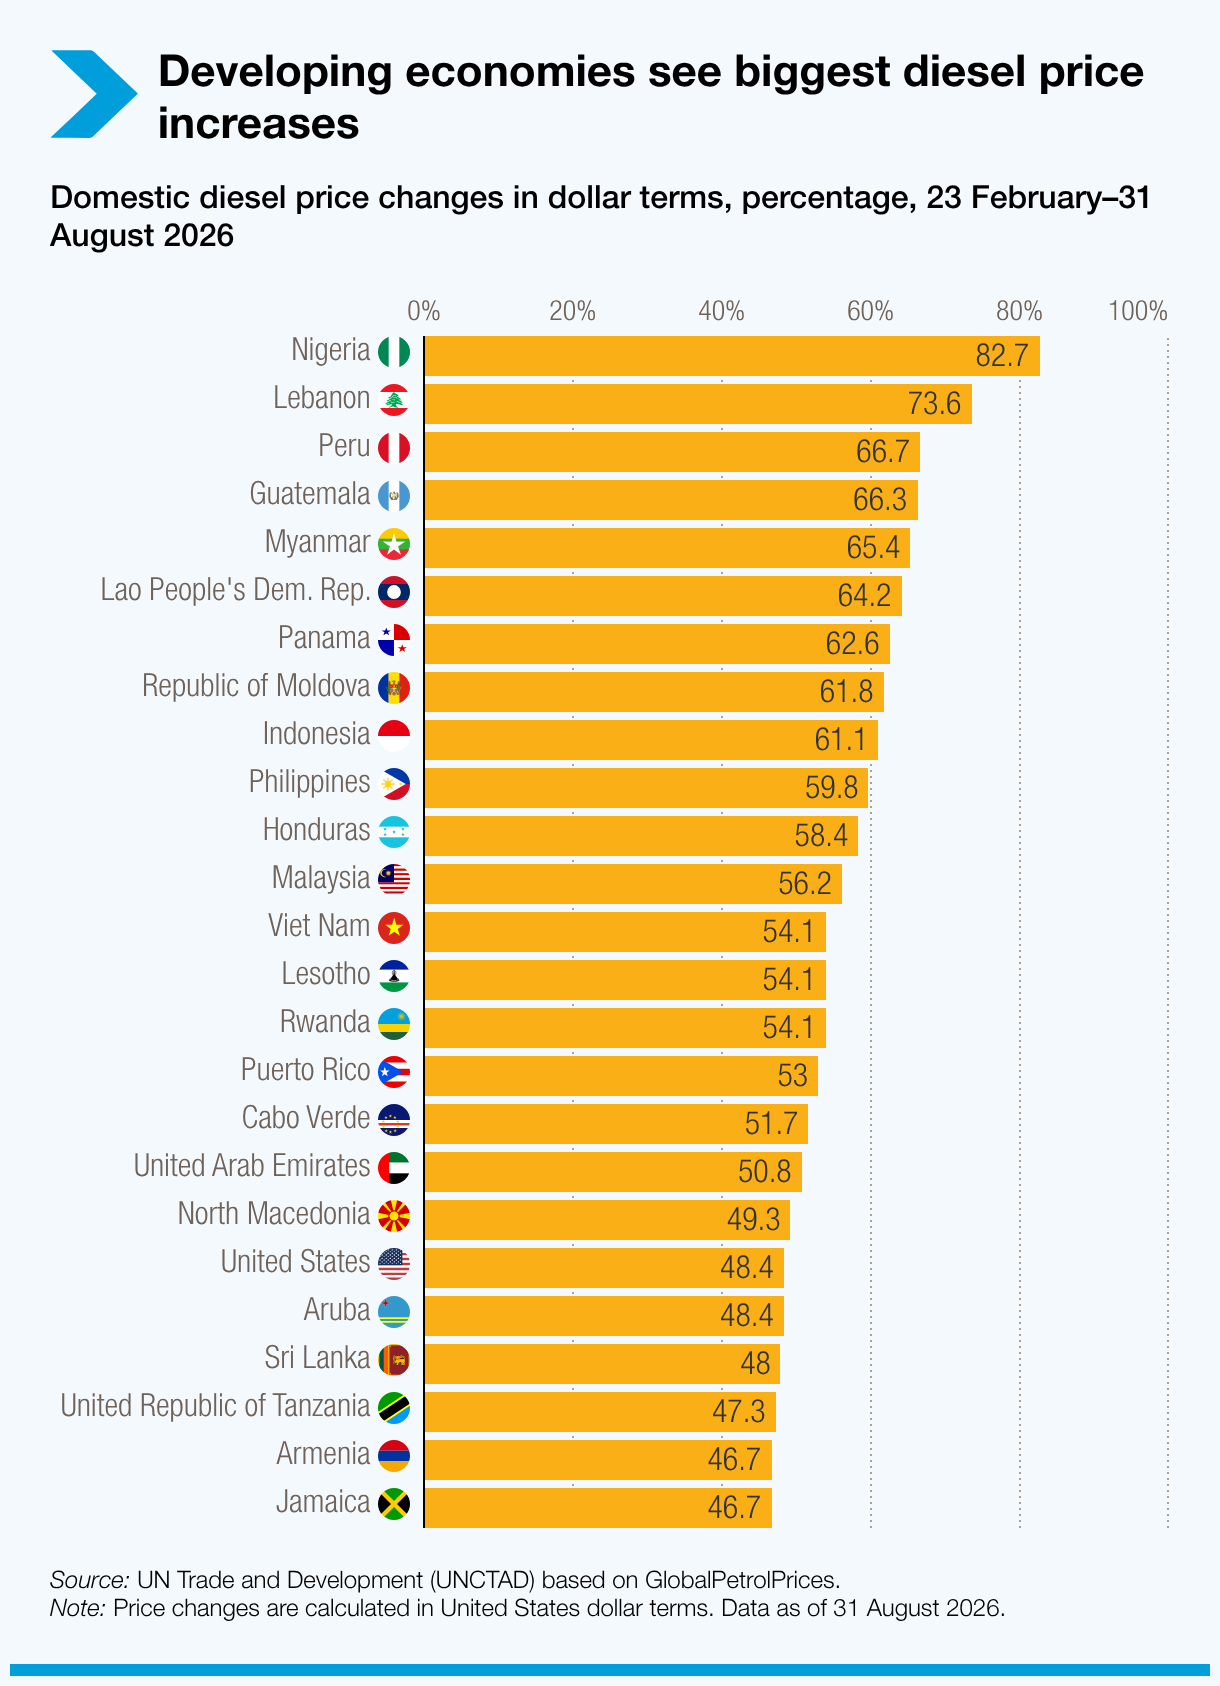
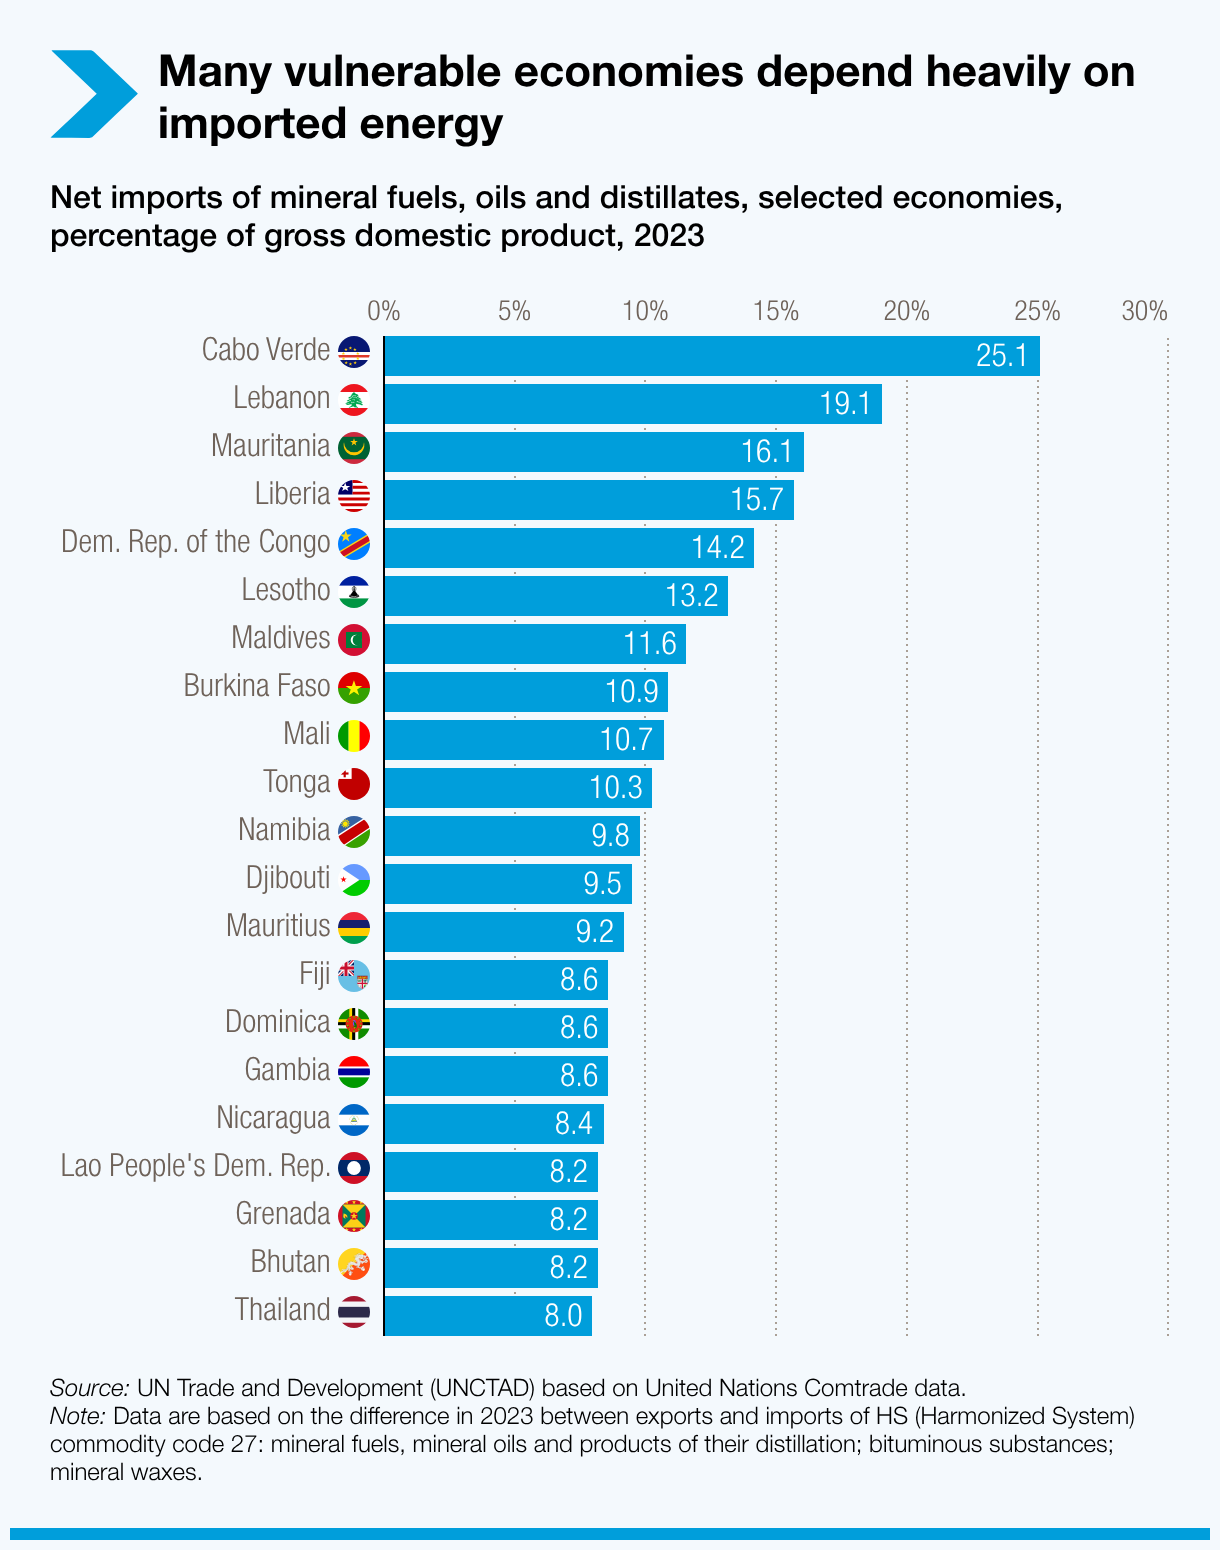
El conflicto en Medio Oriente elevó el precio del petróleo crudo de 70 a más de 110 dólares por barril. Los mayores costos energéticos afectan especialmente a las economías en desarrollo dependientes de las importaciones y a los hogares más pobres. Se prevé que la asistencia oficial para el desarrollo caiga un 6,9% en 2026, su tercera disminución anual consecutiva.
La IA está respaldando el comercio, pero sus beneficios están muy concentrados. Los bienes relacionados con la IA representaron aproximadamente una sexta parte del valor del comercio mundial de bienes en 2025 y el 42% de su crecimiento. En un solo rack de servidor avanzado de IA, el beneficio neto representó el 68% del valor que ONU Comercio y Desarrollo (UNCTAD) pudo rastrear, mientras que los trabajadores recibieron menos del 15%. Excepto algunos países en desarrollo involucrados en la producción de semiconductores o en el ensamblaje y pruebas, el resto capturó menos del 1% del valor agregado en el mejor de los casos, con una participación mayormente limitada a materias primas.
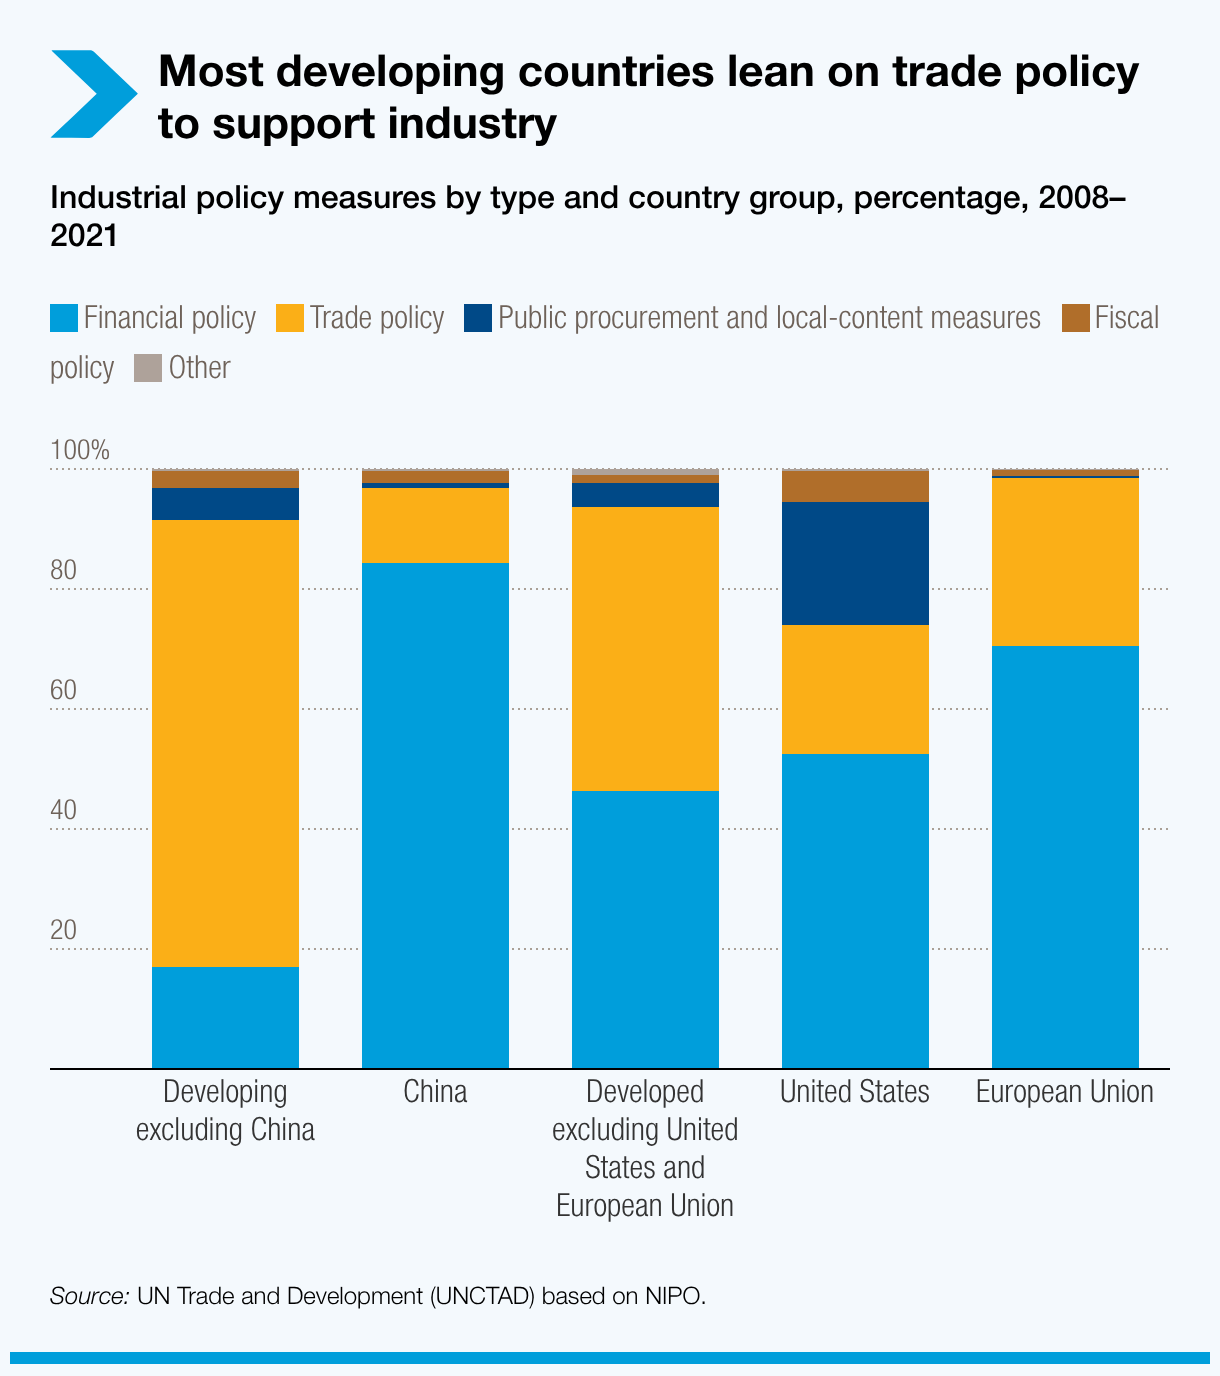
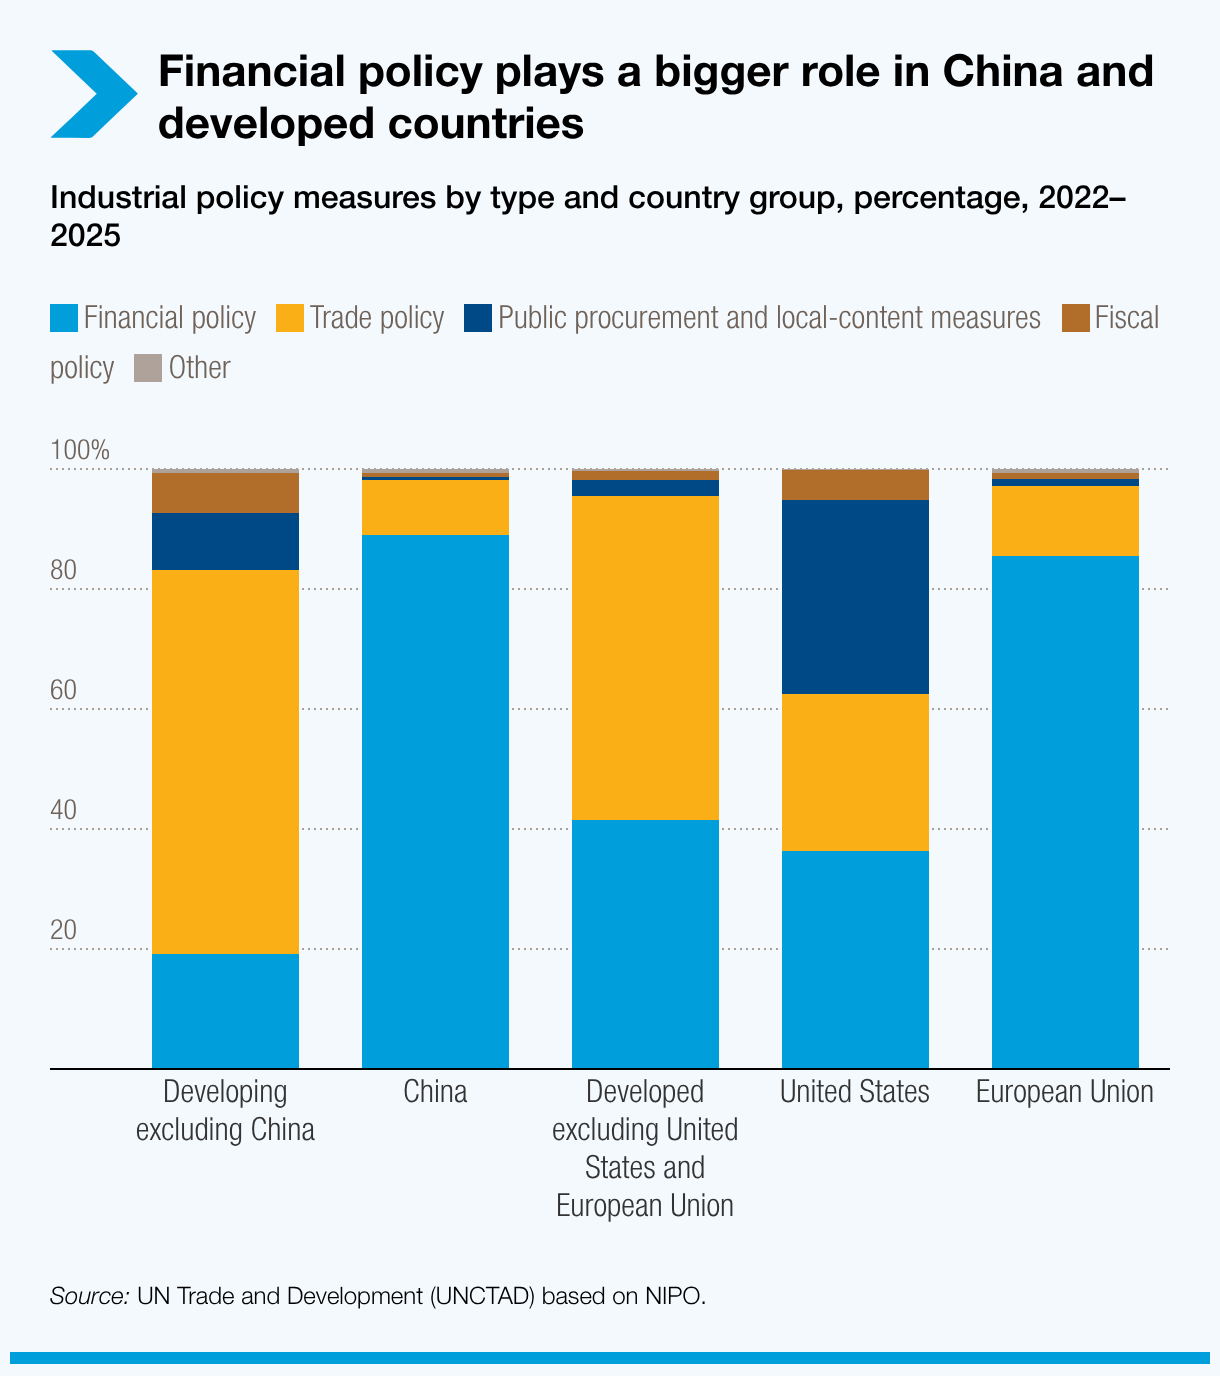
Fragmentación selectiva: La nueva geografía del comercio
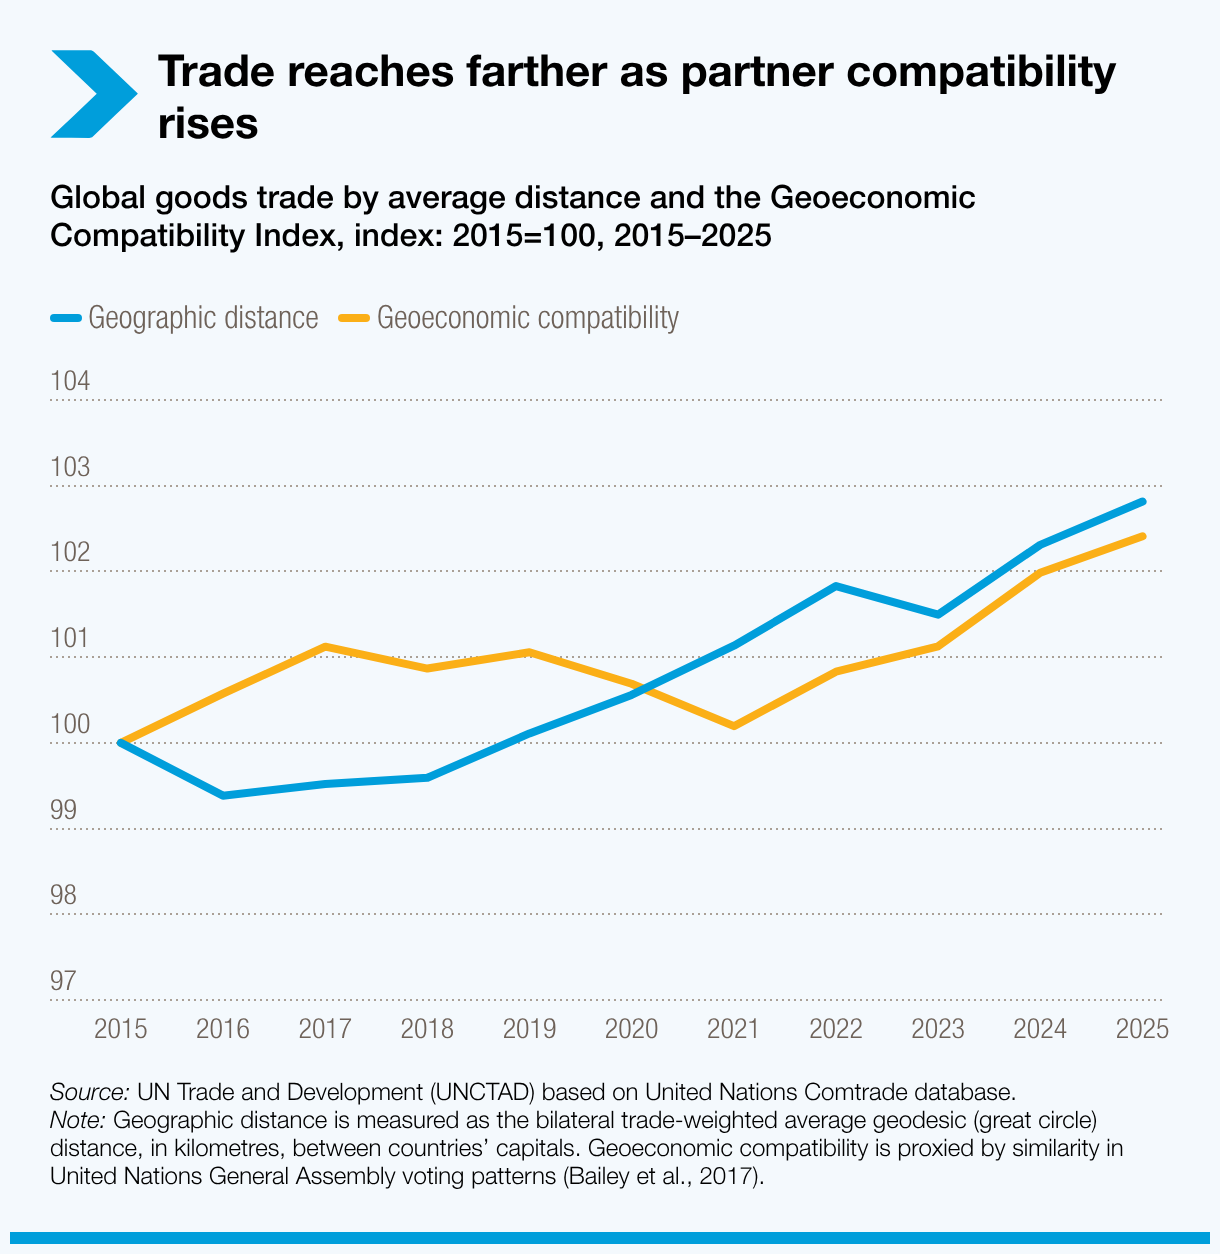
El comercio sigue siendo global, pero el acceso se está volviendo más selectivo. Desde 2015, los productos han viajado más lejos entre socios comerciales. Pero esos socios se han vuelto más parecidos en cuanto a su forma de votar en la Asamblea General de la ONU, la medida del informe de "compatibilidad geoeconómica".
Entre 2019 y 2024, esa medida aumentó un 28,9% para productos estratégicos sensibles de la Lista Común de Artículos de Alta Prioridad, mientras disminuyó un 3,3% para manufacturas de muy baja tecnología. El comercio entre China y Estados Unidos ha caído más de un 20% desde 2024, mientras que Asia Oriental ha ampliado el comercio tanto con China como con América del Norte.
Los controles a la exportación, la revisión de inversiones y las condiciones de las cadenas de suministro están dificultando el acceso de nuevos participantes a los sectores estratégicos. La reconfiguración del comercio está creando oportunidades para algunas economías en desarrollo, pero los beneficios duraderos requieren industrias, instituciones y capacidad regulatoria más sólidas. La cooperación regional también puede ampliar los mercados y reducir las barreras comerciales.
El desarrollo en la era de la geoeconomía
La industrialización y el crecimiento de las exportaciones ayudaron a algunas partes de Asia a ponerse al día. Sin embargo, la competencia por semiconductores, infraestructura de IA y tecnologías de energía limpia está dificultando seguir ese camino.
La proporción de los sectores estratégicos en la inversión anunciada en nuevos proyectos aumentó del 16% en 2020 al 44% en 2025. Las economías desarrolladas capturaron alrededor del 70% de la inversión en sectores estratégicos de alto valor. Las economías en desarrollo solo lideraron en minerales esenciales.
[Las economías desarrolladas capturan la mayor parte de la inversión estratégica / inversión anunciada en nuevos proyectos]
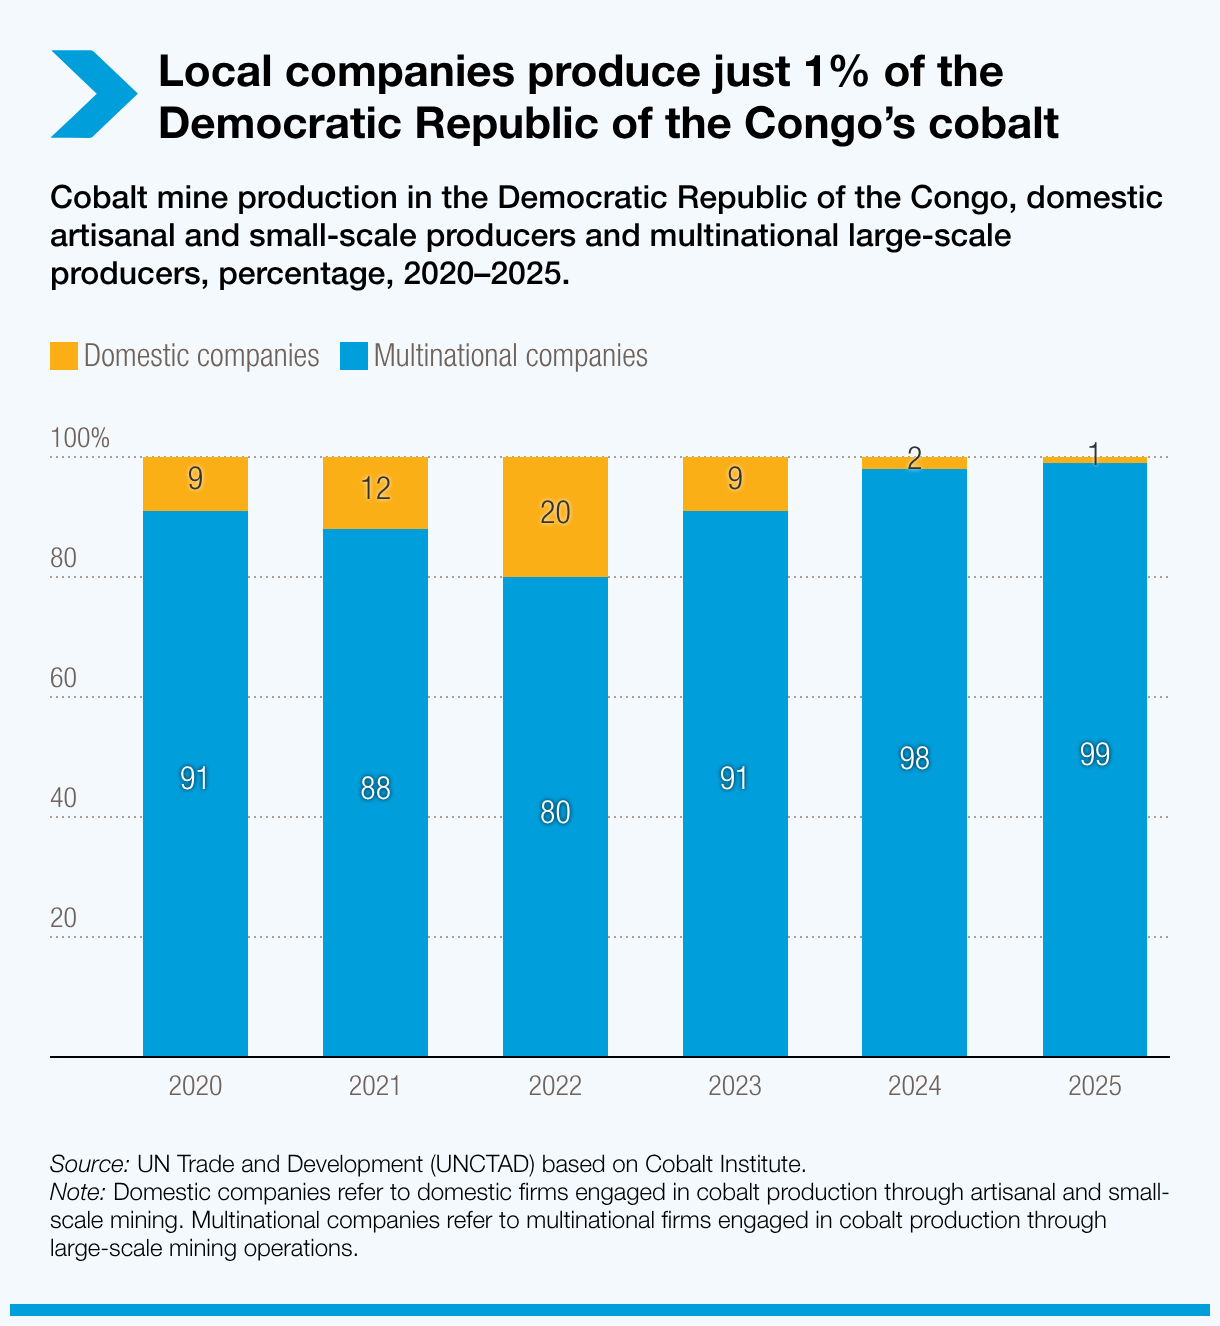
La República Democrática del Congo produjo alrededor del 76% del cobalto extraído en el mundo en 2024, pero los productores de propiedad nacional representaron solo el 1% de la producción en 2025. África captura menos del 1% del valor en las cadenas de suministro verdes. Producir o exportar bienes estratégicos no se traduce automáticamente en beneficios para el desarrollo.
Las economías en desarrollo deben fortalecer las capacidades locales, vincular la inversión extranjera con los proveedores nacionales y la transferencia de tecnología, y avanzar hacia actividades de mayor valor agregado. La cooperación regional puede ampliar esas oportunidades. Las economías emergentes del Sur global están surgiendo como anclas de cooperación en comercio, tecnología y pagos. En África, el Sistema Panafricano de Pagos y Liquidaciones busca conectar a 42 monedas.