

La fabrication et les exportations ont permis à plusieurs économies asiatiques de progresser. Cette voie vers la prospérité devient de plus en plus difficile à suivre.
© Shutterstock/sirisakboakaew (généré par IA)
Au début des années 1990, un groupe de huit économies asiatiques affichait une production moyenne par habitant inférieure à la moitié de celle des autres pays en développement. D’ici à 2026, leur moyenne devrait être environ deux fois plus élevée.
L’Asie devrait représenter 59 % de la croissance mondiale en 2026. L’économie de l’Inde devrait croître de 7,3 %, celle de l’Indonésie de 5,2 % et celle de la Chine de 4,5 %. À titre de comparaison, la croissance mondiale devrait ralentir à 2,6 %, contre 2,9 % en 2025. La croissance dans les économies en développement devrait passer de 4,7 % à 4 %.
À l’exception de quelques économies asiatiques en tête, les pays en développement ont, en tant que groupe, pris davantage de retard par rapport aux économies développées depuis le milieu des années 2010. Et la voie qui a permis à une partie de l’Asie de progresser devient plus difficile. La concurrence entre les principales économies dans les secteurs stratégiques comme les semi-conducteurs, les infrastructures d’intelligence artificielle (IA) et les technologies de l’énergie propre constitue des obstacles supplémentaires pour ceux qui espèrent suivre cet exemple.
Deux vitesses
L’ONU commerce et développement (CNUCED) met en lumière ce fossé dans son Rapport sur le commerce et le développement 2026, en comparant le reste du Sud global à une sélection d’économies asiatiques – la Chine, l’Inde, l’Indonésie, la Malaisie, Singapour, le Viet Nam, la RAS de Hong Kong (Chine) et la province chinoise de Taïwan.
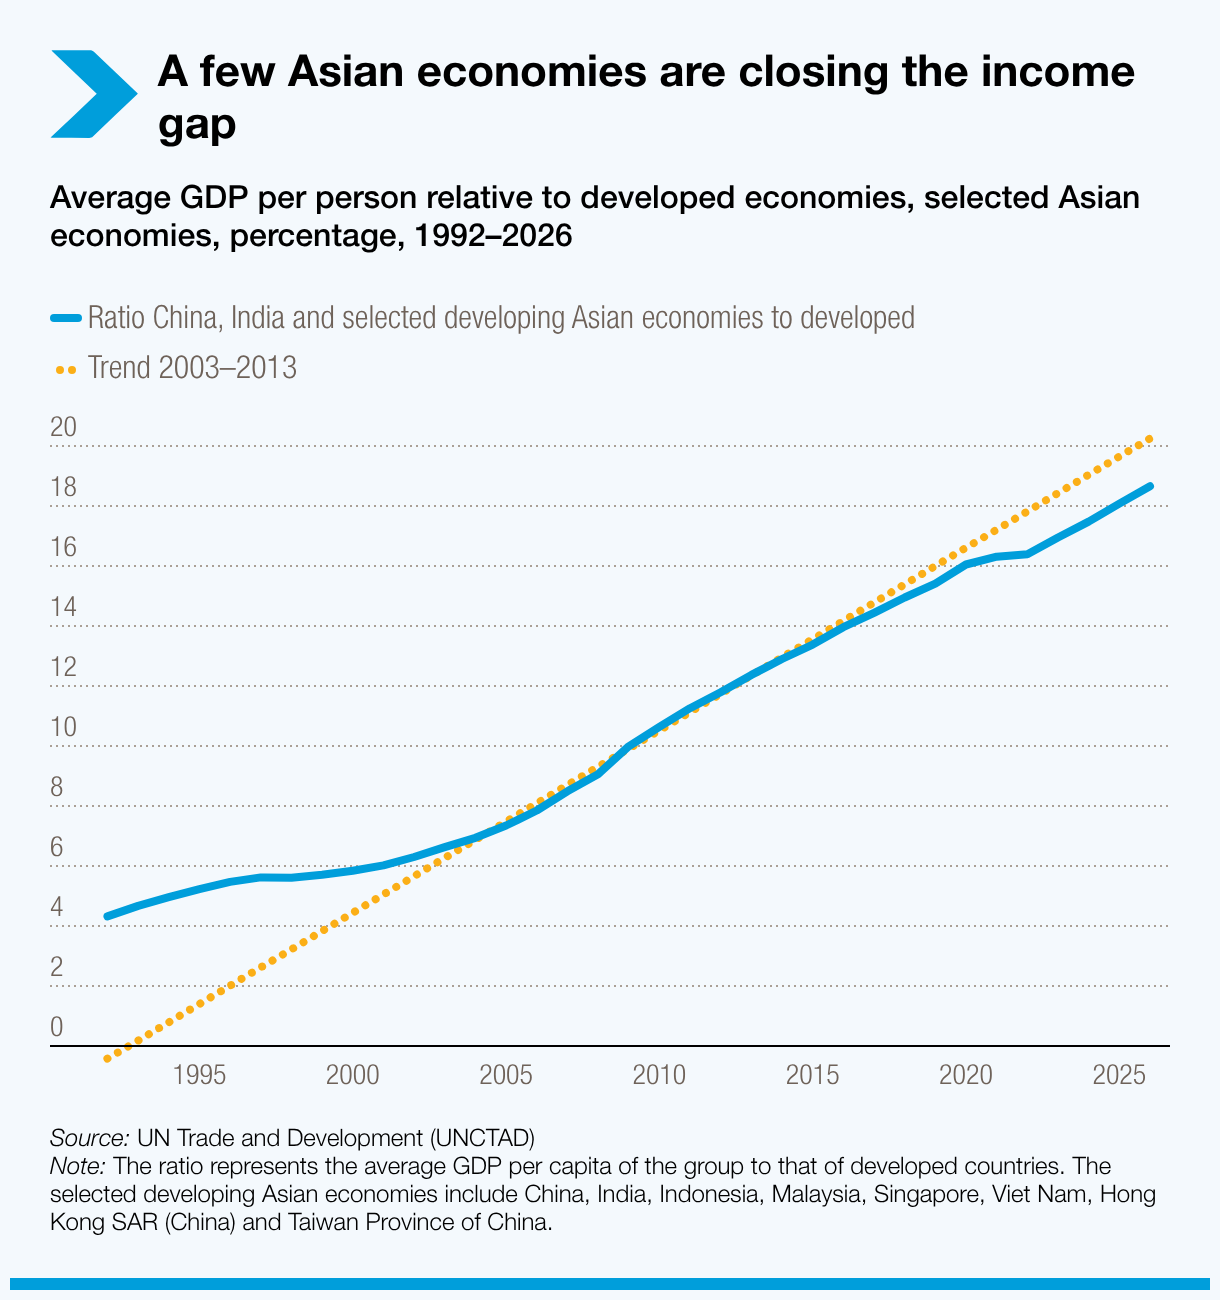
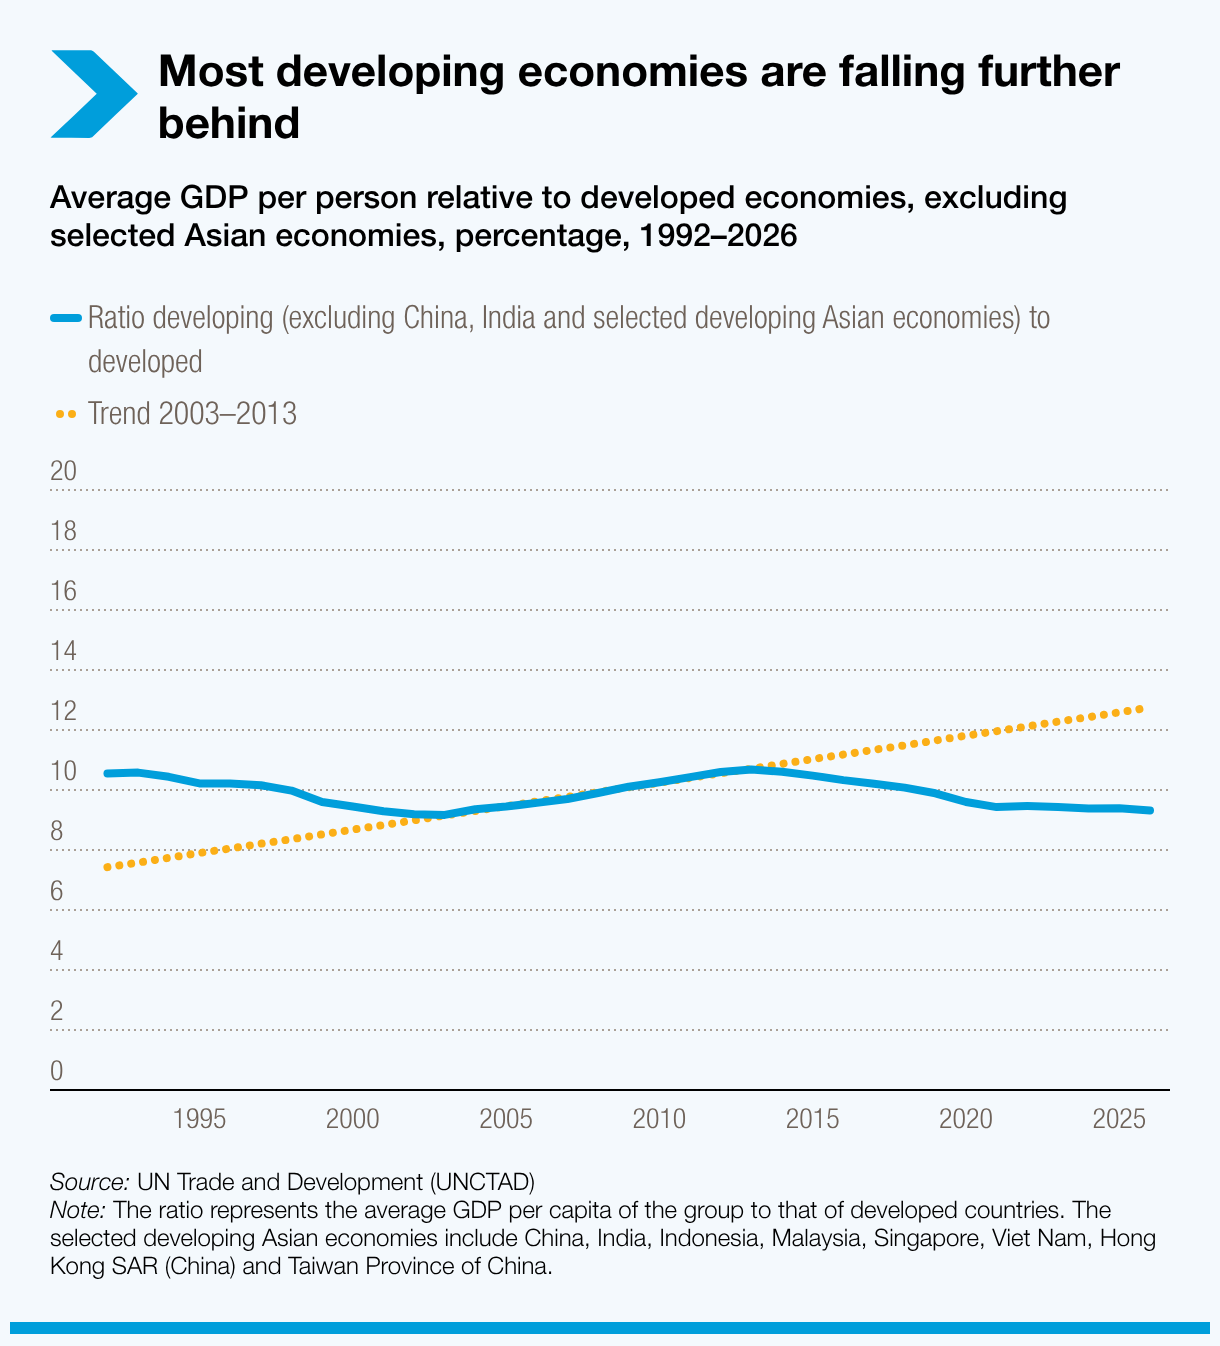
La production moyenne par habitant du groupe asiatique est passée d’environ 4 % de la moyenne des économies développées au début des années 1990 à une estimation de 18 % en 2026. Les autres économies en développement partaient d’un niveau plus élevé, autour de 10 %, mais sont descendues à environ 9 %.
Même entre 2003 et 2013, lorsque les deux groupes réduisaient l’écart, le groupe asiatique l’a fait près de quatre fois plus rapidement. Depuis le milieu des années 2010, leurs trajectoires divergent davantage : le groupe asiatique continue de gagner du terrain, alors que les autres reculent.
Un chemin vers la prospérité plus difficile
Le rapport indique que l’industrialisation et les exportations ont constitué des voies importantes vers le développement et ont permis aux économies asiatiques de combler leur retard. Mais la fabrication traditionnelle, des textiles aux biens de consommation, n’offre plus le même potentiel de progrès.
Les investissements se dirigent de plus en plus vers des industries nécessitant des technologies de pointe, d’importants financements et des compétences spécialisées. En 2025, les secteurs stratégiques comprenant les semi-conducteurs, les infrastructures d’IA et les technologies de l’énergie propre ont représenté 44 % de la valeur des investissements directs étrangers greenfield annoncés – c’est-à-dire les projets de création de nouvelles activités à l’étranger – contre 16 % en 2020.
Les gouvernements considèrent de plus en plus ces industries comme des questions de sécurité nationale. Les contrôles à l’exportation, l’examen des investissements et les restrictions sur les technologies peuvent rendre plus difficile l’entrée et la montée dans les chaînes de valeur.
L’Europe et l’Amérique du Nord ont ensemble attiré plus de la moitié des investissements entrants annoncés dans les secteurs stratégiques entre 2020 et 2025. Les économies en développement n’ont reçu la majorité que dans les minerais essentiels et les matériaux stratégiques.
Où les entreprises prévoient-elles d’étendre leurs activités dans le Sud global ?
Dans le Sud global, l’Asie a capté la majeure partie des investissements directs étrangers greenfield dans les secteurs stratégiques : 561 milliards de dollars entre 2020 et 2025, contre 126 milliards pour l’Amérique latine et 71 milliards pour l’Afrique. Environ les trois quarts du total destiné aux économies en développement sont allés à l’Asie.
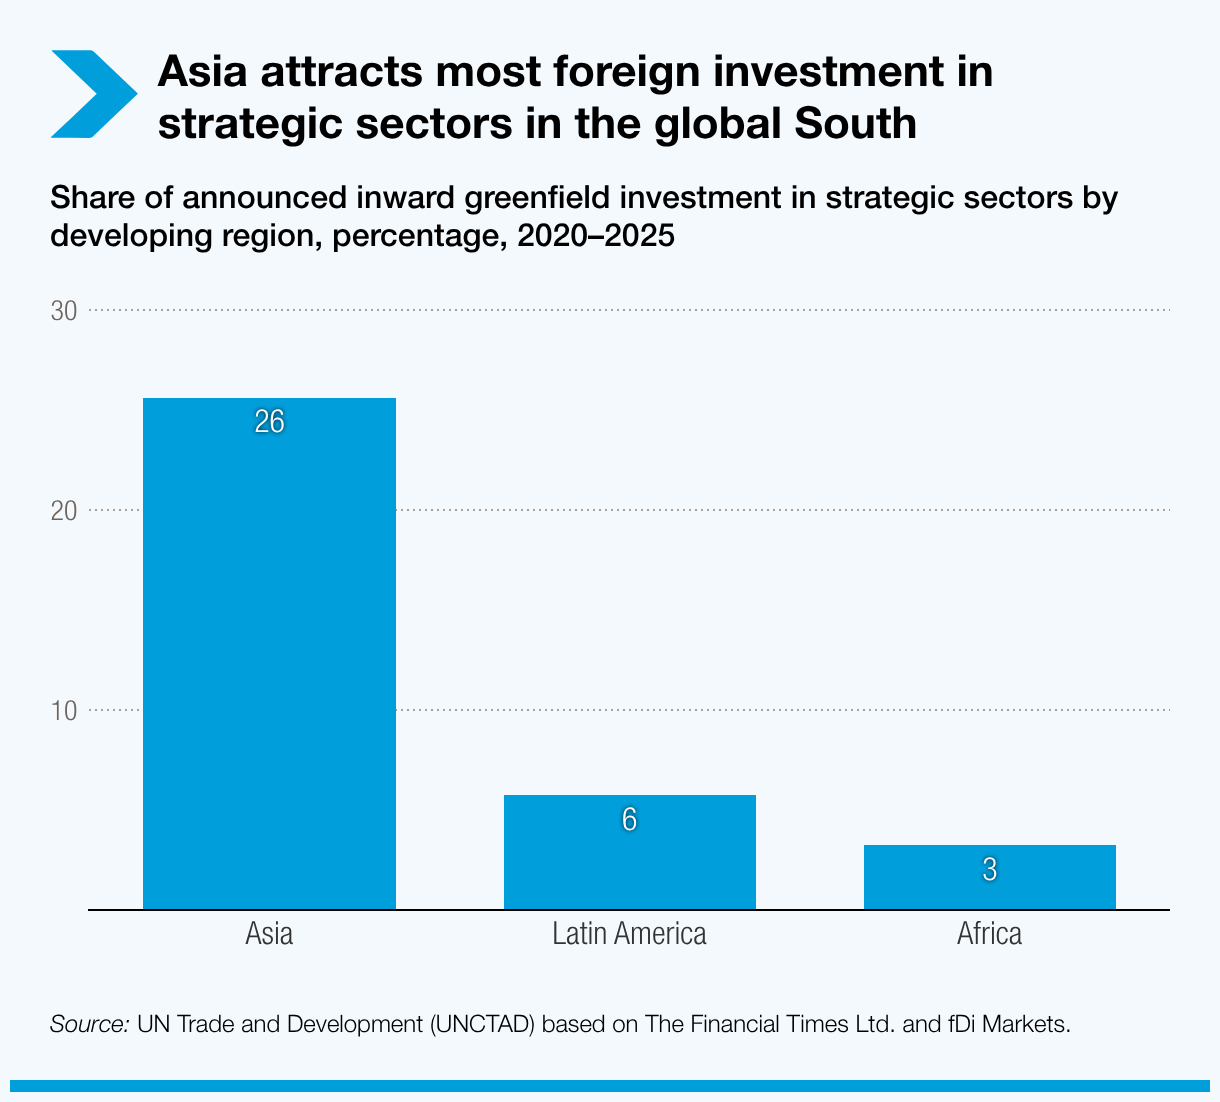
La composition a également différé. Les minerais essentiels et les secteurs liés à la transition énergétique ont représenté 54 % des investissements directs étrangers greenfield dans les secteurs stratégiques en Afrique comme en Amérique latine, contre 38 % dans les économies en développement d’Asie, où les seuls semi-conducteurs ont compté pour 20 %.
Le rapport décrit le portefeuille asiatique comme étant plus diversifié. Il met en garde contre le risque, pour les autres régions, qu’une concentration dans les minerais et l’énergie ne renforce leur dépendance aux produits de base.
Les économies asiatiques les plus performantes prennent de l’avance sur la plupart des économies en développement. Pour ceux qui espèrent suivre cet exemple, la voie devient plus escarpée. Le rapport appelle à renforcer les fournisseurs locaux et les compétences, en s’appuyant sur la coopération régionale dans les domaines des marchés, de la technologie et du financement.