Points clés
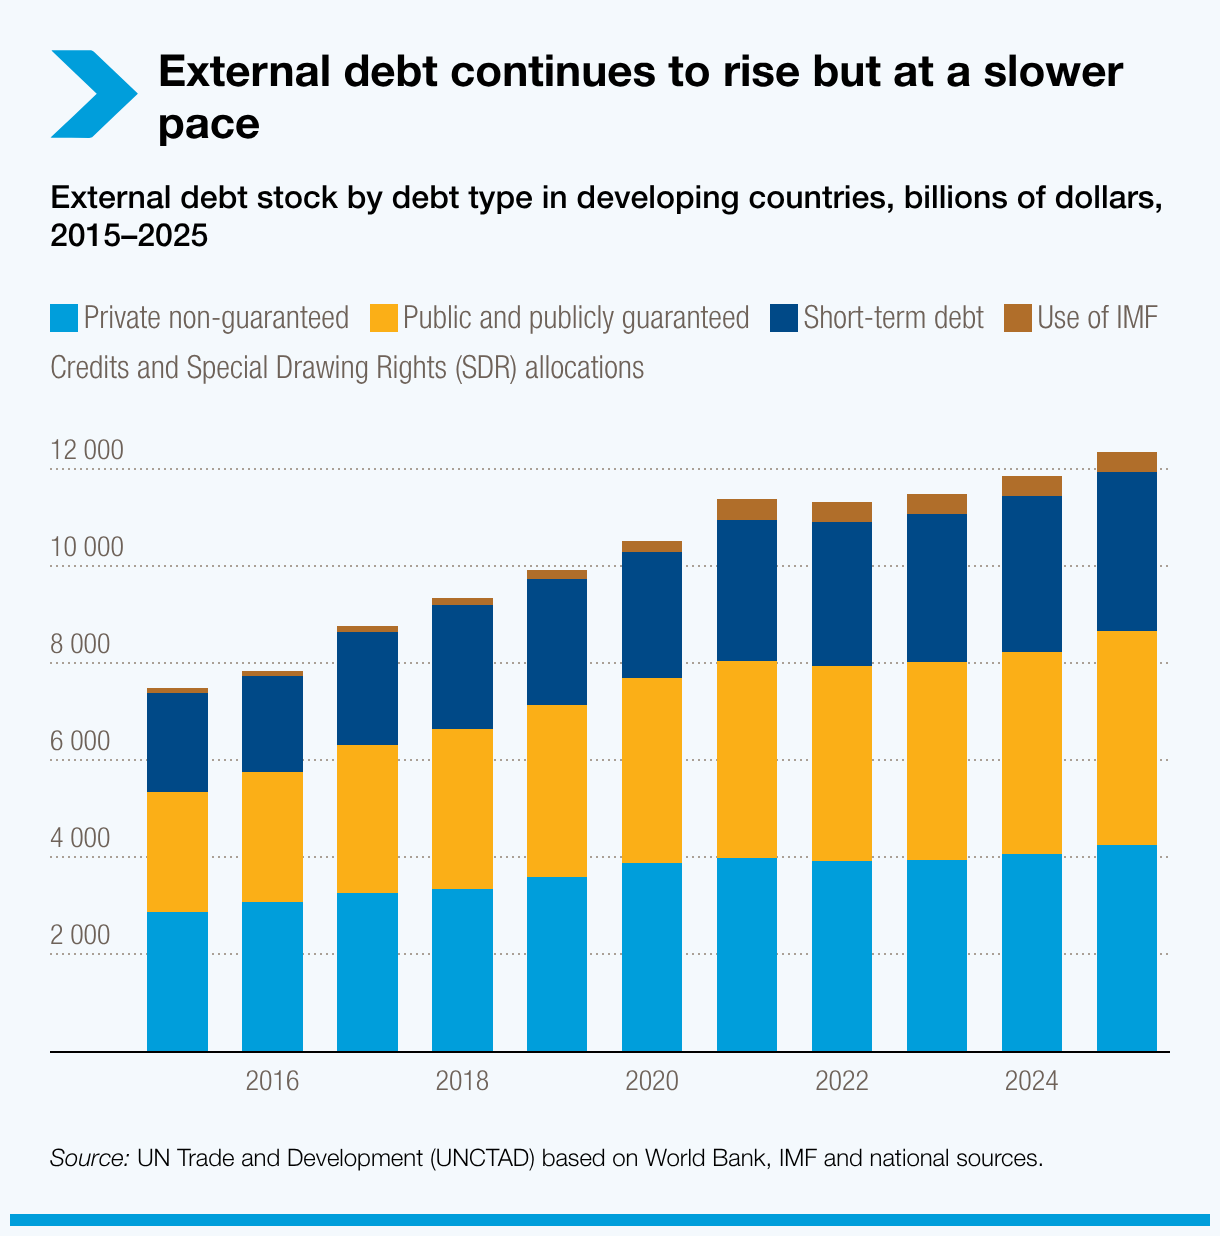
- La dette extérieure des pays en développement a atteint 12 300 milliards de dollars en 2025, mais la croissance de l’emprunt est restée faible par rapport aux besoins de financement du développement.
- Les pressions liées au service de la dette restent élevées. Le service total de la dette est tombé à 1 600 milliards de dollars en 2025, mais le coût des intérêts sur la dette extérieure à long terme a augmenté de près de 14 %.
- La charge du service de la dette devient plus inégale. Les pays les moins avancés ont consacré 18,2 % de leurs recettes d’exportation au service de la dette extérieure en 2025.
- Le financement extérieur contribue moins à l’investissement. Les flux financiers des non-résidents sont passés du financement de 20 % de la formation brute de capital en 2014 à 11 % en 2024.
- Le recours à l’emprunt intérieur gagne en importance, mais à un coût plus élevé – en moyenne 2,8 points de pourcentage au cours de la dernière décennie. La dette intérieure représentait 81 % de la dette publique totale en 2024.
Malgré une légère amélioration des conditions d’emprunt en 2025, la plupart des pays en développement continuent de faire face à une hausse des coûts d’intérêts, à un accès plus limité au financement extérieur et à une pression croissante sur les ressources publiques. Ces défis sont particulièrement marqués pour les économies les plus pauvres.
Le conflit au Moyen-Orient a encore augmenté les coûts d’emprunt, compromettant la capacité de nombreux pays à assurer le service de leur dette – c’est-à-dire à payer les intérêts et à rembourser les sommes empruntées.
Le rapport note que le financement extérieur reste coûteux, volatil et insuffisant pour répondre aux besoins du développement.
La dette continue d’augmenter mais le financement du développement demeure contraint
L’encours de la dette extérieure des pays en développement a atteint 12 300 milliards de dollars en 2025, soit une hausse de 508 milliards de dollars par rapport à l’année précédente. Parallèlement, le taux moyen d’accumulation de la dette extérieure a ralenti, passant de 7,2 % entre 2015 et 2021 à 2,1 % entre 2021 et 2025.
Le rapport souligne également le recours limité aux droits de tirage spéciaux (DTS), qui peuvent être acheminés par l’intermédiaire de fonds fiduciaires du Fonds monétaire international (FMI) ou de banques multilatérales de développement désignées. Bien que 114,7 milliards de dollars de DTS aient été promis, seuls 8 milliards de dollars, soit 7 %, avaient été décaissés à la fin mars 2026.
La baisse du service de la dette ne signifie pas une moindre pression
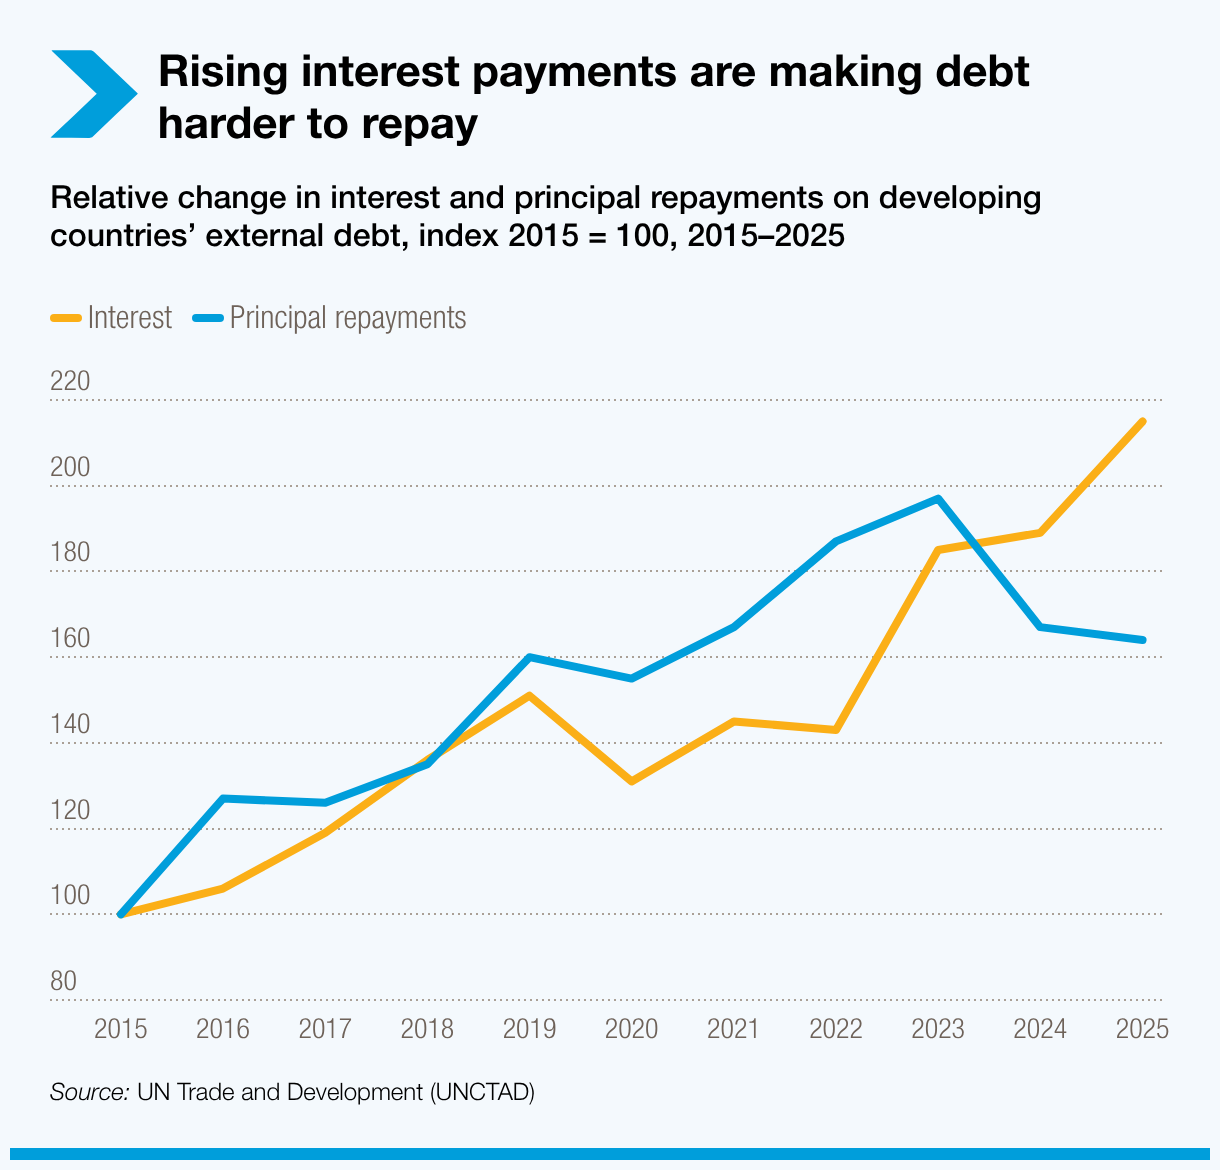
Le service total de la dette extérieure, qui inclut le remboursement du principal et des intérêts, est tombé à 1 600 milliards de dollars en 2025, soit environ 200 milliards de dollars de moins qu’en 2023. Cependant, le rapport indique que ce recul s’explique principalement par la diminution du remboursement du principal dans quelques grandes économies en développement. Cela ne reflète pas la situation de la majorité des pays.
Le coût total des intérêts sur la dette extérieure à long terme a augmenté de près de 14 % en 2025. Sur le long terme, le service de la dette a augmenté de 81 % entre 2015 et 2025, alors que l’encours de la dette a progressé de 65 %.
Le rapport estime que le financement de la dette doit devenir moins coûteux et moins volatil pour soutenir efficacement le développement.
Les pays les plus pauvres subissent les plus fortes pressions liées à la dette
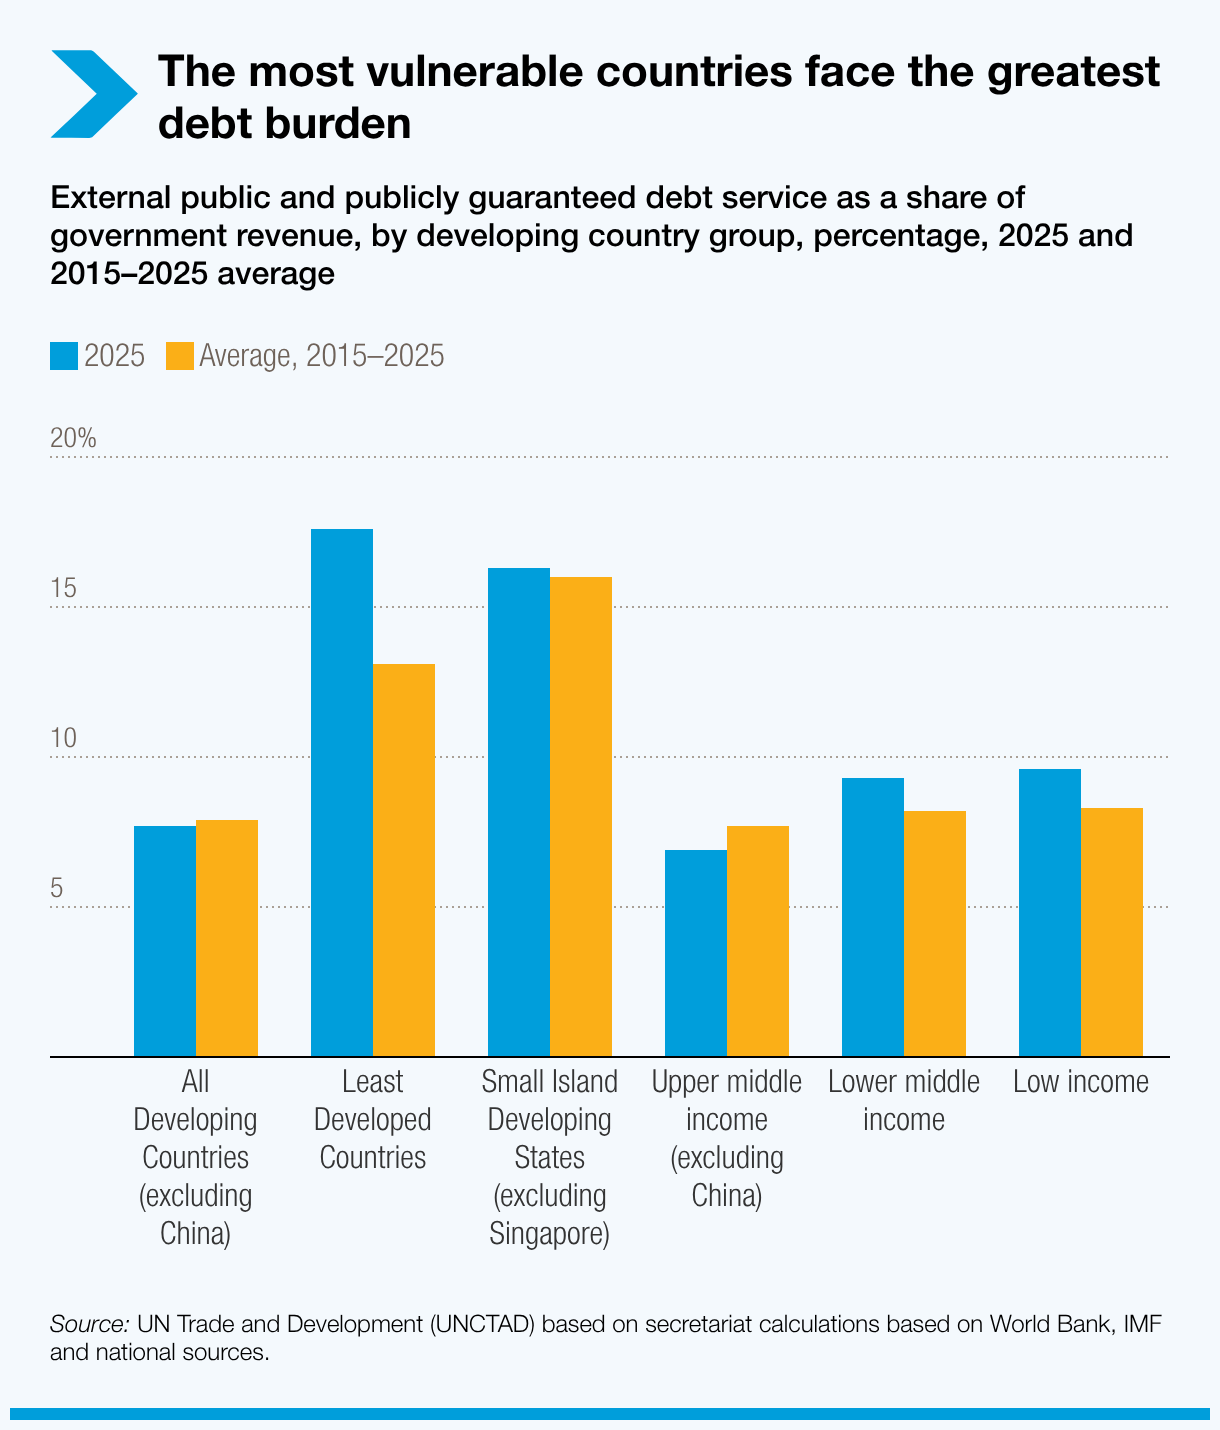
La viabilité de la dette varie fortement selon les régions et les groupes de revenus. Le service de la dette absorbe une part particulièrement importante des recettes publiques dans les pays les moins avancés et les petits États insulaires en développement, réduisant la part disponible pour le développement.
Les pays les moins avancés ont subi la plus forte pression, consacrant 18,2 % de leurs recettes d’exportation au service de la dette extérieure en 2025. Ils ont également payé en moyenne 17,6 % de l’ensemble des recettes publiques au service de leur dette publique extérieure et garantie par l’État.
Le rapport souligne l’importance d’accroître le financement concessionnel (financement proposé à des conditions plus avantageuses que les prêts commerciaux), d’améliorer les processus de restructuration de la dette et d’inverser la tendance à la baisse de l’aide publique au développement.
Le financement intérieur joue un rôle plus important
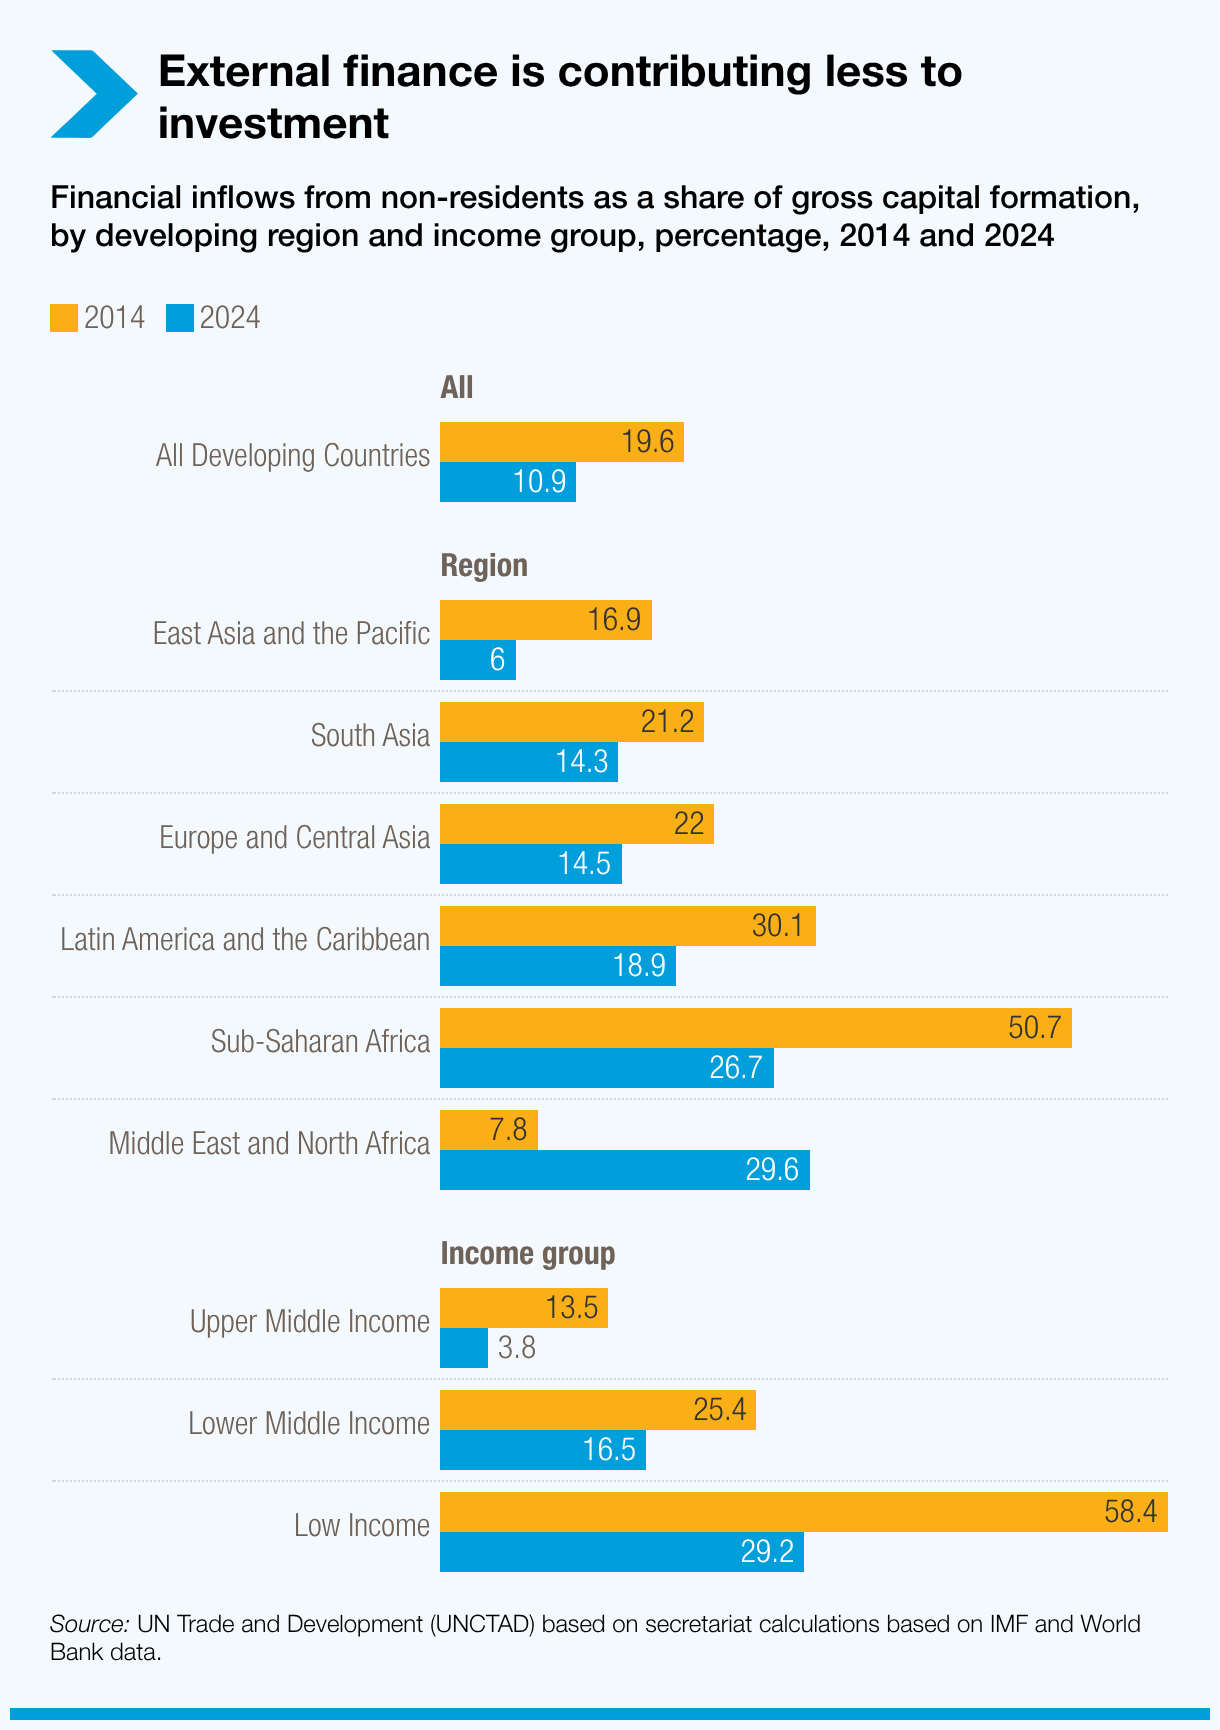
Le financement extérieur contribue moins à l’investissement dans les pays en développement. Les flux financiers en provenance des non-résidents représentaient 20 % de la formation brute de capital en 2014, mais seulement 11 % en 2024. Cette diminution a concerné la plupart des régions en développement, à l’exception notable du Moyen-Orient et de l’Afrique du Nord.
Sur la même période, le financement intérieur a augmenté de 60 %, tandis que les nouveaux flux extérieurs diminuaient de 18 %. En cohérence avec ces tendances, les instruments de dette intérieure représentaient 81 % de la dette publique totale en 2024.
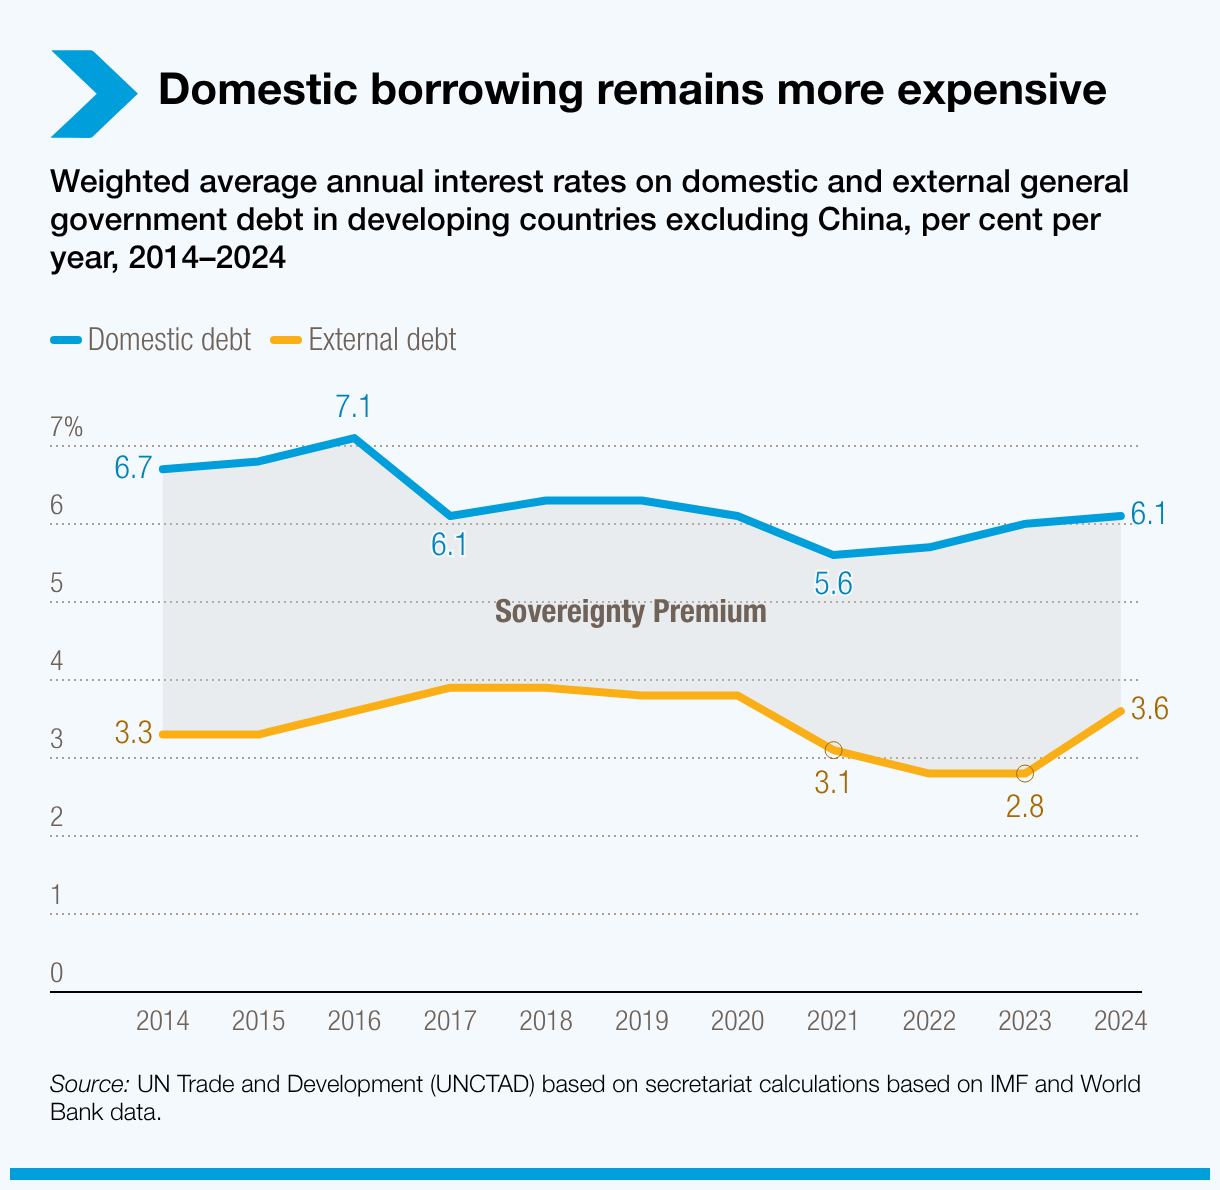
L’emprunt intérieur peut réduire l’exposition aux chocs extérieurs et accroître l’autonomie des politiques publiques. Toutefois, il est généralement plus coûteux. Entre 2014 et 2024, l’emprunt intérieur a coûté en moyenne 2,8 points de pourcentage de plus que l’emprunt extérieur.
Un recours accru à l’emprunt intérieur peut également créer de nouvelles vulnérabilités. Quand les institutions financières nationales détiennent massivement des titres publics, le crédit disponible pour le secteur privé peut s’en trouver réduit et les risques peuvent être transférés entre gouvernements, banques et autres institutions financières.
Le financement par la dette doit mieux soutenir le développement
La dette reste essentielle au financement du développement. Toutefois, les conditions actuelles de financement n’offrent ni l’ampleur, ni l’accessibilité, ni la stabilité requises pour atteindre les objectifs de développement. Le rapport appelle à un renforcement de la gestion de la dette, à un accès élargi au financement concessionnel et à des mesures pour réduire les coûts et la volatilité du financement.
Il met aussi en lumière plusieurs initiatives récentes, notamment la Plateforme des emprunteurs, le Centre mondial sur les échanges dette-développement, le Forum de Séville sur la dette et les propositions avancées dans le cadre de la London Coalition on Sustainable Sovereign Debt. Ces initiatives visent à renforcer la coopération internationale et à relever les défis de la dette auxquels sont confrontés les pays en développement.