

Asia sigue impulsando el crecimiento global, pero las reglas cambiantes del comercio, la tecnología y la industrialización están haciendo que su modelo de desarrollo sea más difícil de replicar.
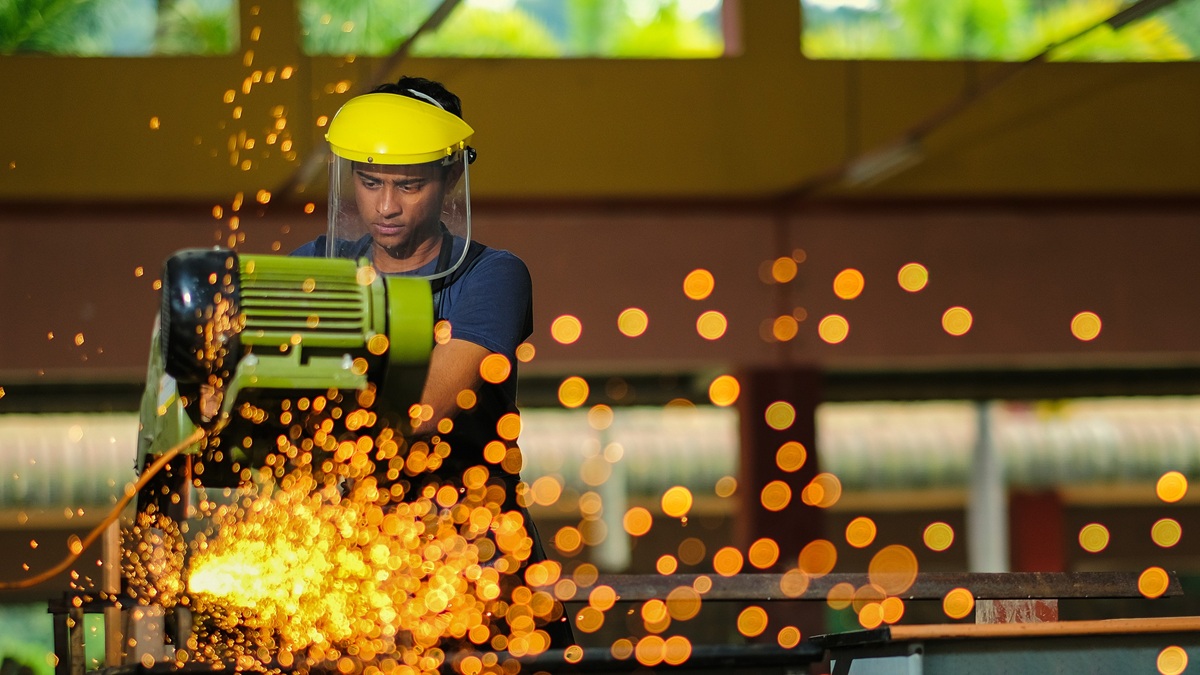
© Shutterstock/Azami Adiputera | Un trabajador de fábrica en Muadzam Shah, Malasia.
Se espera que Asia represente casi el 60% del crecimiento económico global en 2026, lo que subraya la resiliencia de la región a medida que la economía mundial se desacelera.
Se proyecta que la economía de India crezca un 7,3%, la de Indonesia un 5,2% y la de China un 4,5%, mientras que se prevé que el crecimiento global se reduzca al 2,6%, según el Informe sobre Comercio y Desarrollo 2026 de UNCTAD.
Si bien el éxito de la región ofrece lecciones más amplias de desarrollo, las condiciones que permitieron a varias economías asiáticas industrializarse, expandir sus exportaciones y elevar sus niveles de vida están cambiando.
Lo que impulsó el ascenso de Asia “fue menos una estrategia transferible que una rara alineación de escala, momento y capacidad acumulada, sostenida por una larga inversión en los sectores más disputados”, dijo la directora de UNCTAD, Anastasia Nesvetailova, al presentar el informe en una conferencia organizada por la London School of Economics and Political Science el 13 de noviembre.
“Dichas condiciones no son ampliamente compartidas, y el objetivo está cambiando”, añadió la Sra. Nesvetailova, “a medida que la creación de valor se desplaza hacia actividades cada vez más intensivas en tecnología e infraestructura, las capacidades necesarias para alcanzar a los demás se vuelven más exigentes.”
Un camino hacia el desarrollo cada vez más desafiante
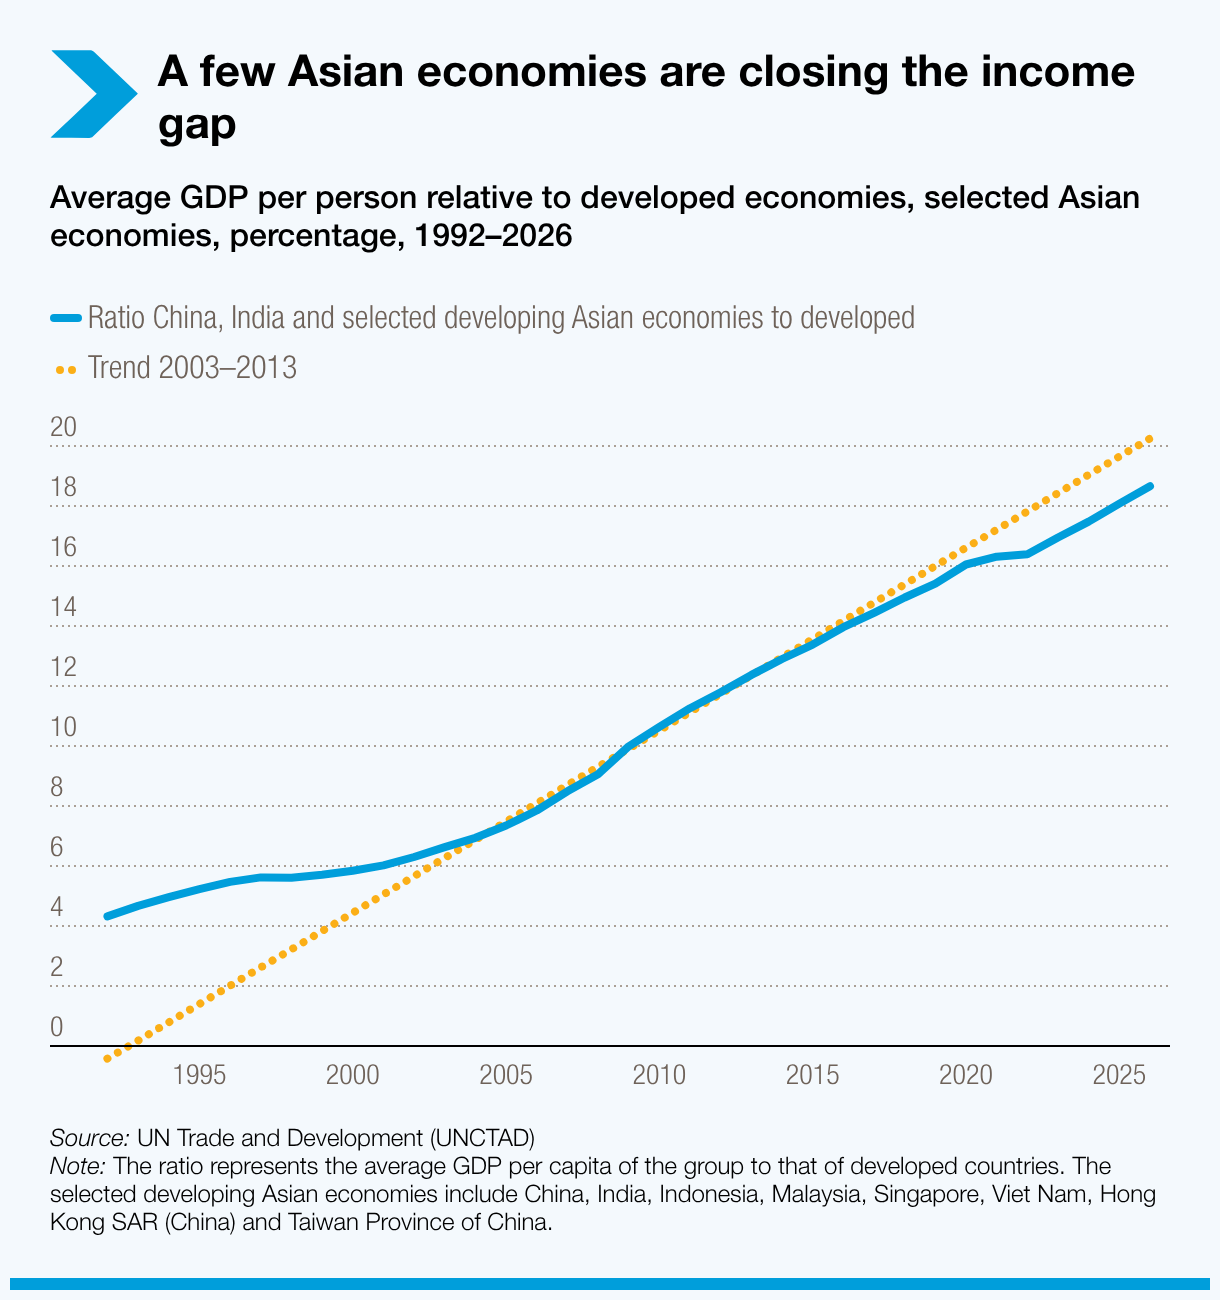
A principios de la década de 1990, ocho economías asiáticas tenían un ingreso per cápita promedio por debajo de la mitad del de otros países en desarrollo. Para 2026, se prevé que su promedio sea aproximadamente el doble.
Sin embargo, este progreso no se ha compartido ampliamente. Aparte de un puñado de economías asiáticas líderes, la mayoría de las economías en desarrollo han quedado aún más rezagadas en comparación con los países desarrollados desde mediados de la década de 2010.
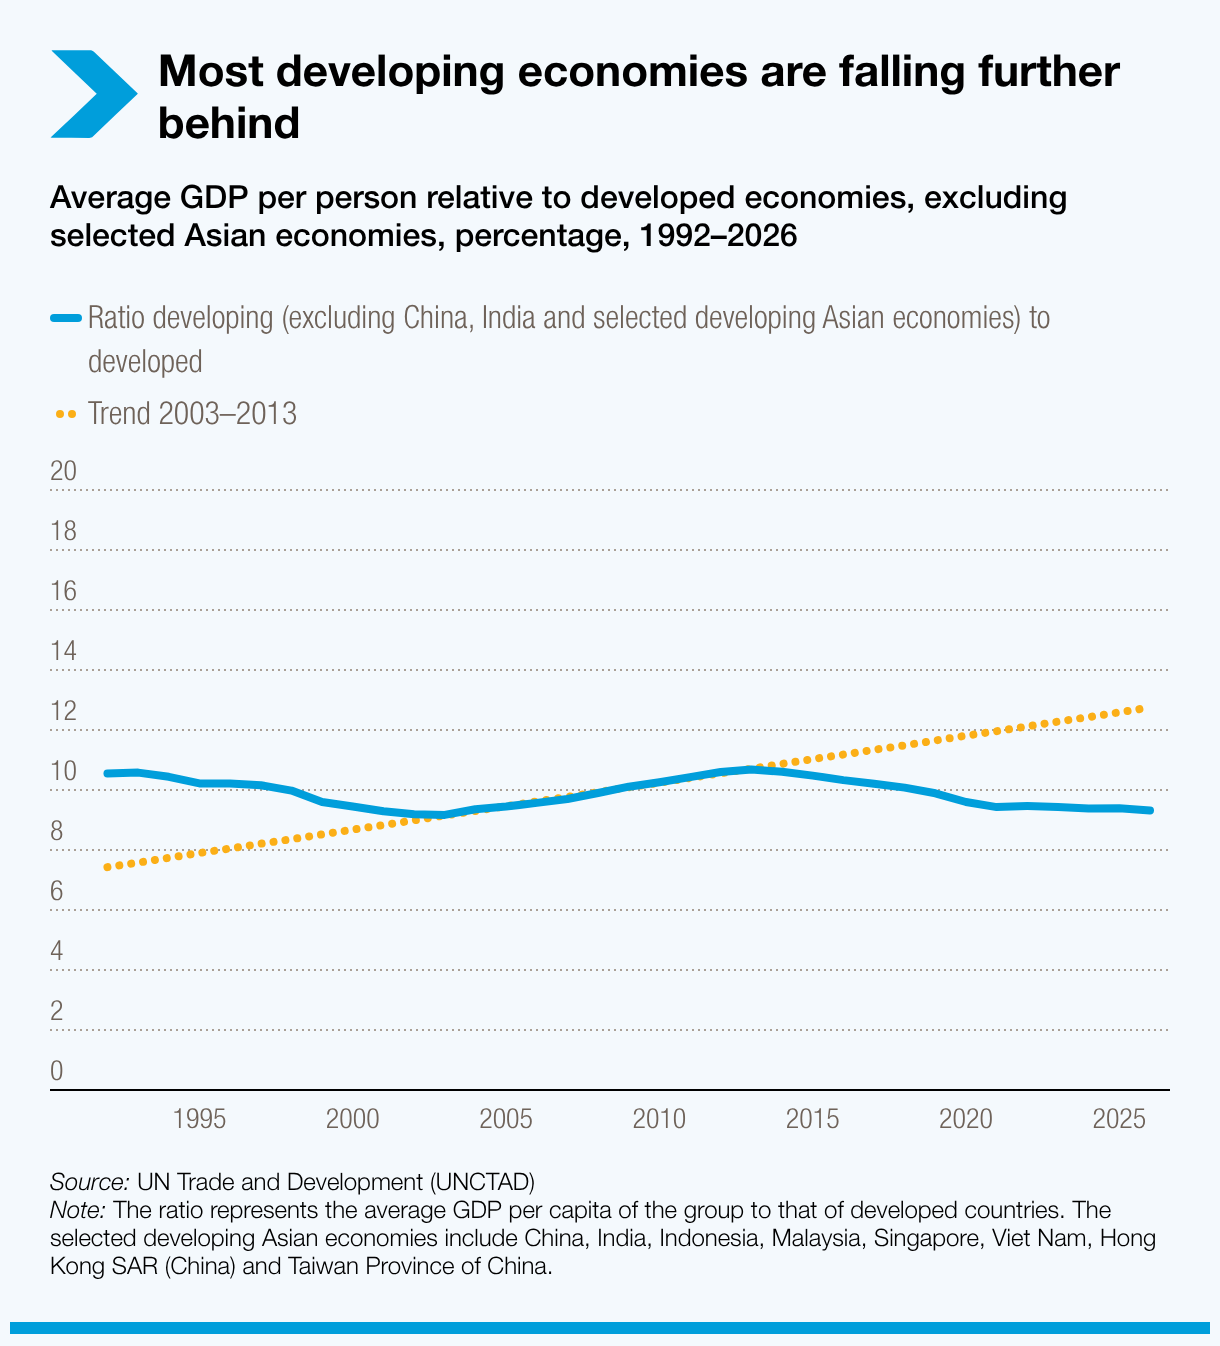
La ruta tradicional hacia la industrialización también se está volviendo más difícil de seguir. Las industrias manufactureras, como la de textiles y bienes de consumo, ya no ofrecen las mismas oportunidades para un crecimiento sostenido y ganancias en productividad.
En cambio, la inversión está fluyendo cada vez más hacia industrias que requieren tecnología avanzada, financiación substancial y habilidades altamente especializadas.
Industrias estratégicas, ganancias concentradas
Los semiconductores, la infraestructura de inteligencia artificial y las tecnologías de energía limpia se están convirtiendo en elementos centrales del comercio y la inversión global.
En 2025, estos sectores estratégicos representaron el 44% del valor de la inversión extranjera en proyectos nuevos anunciados, frente al 16% en 2020.
Pero los beneficios están concentrados. Europa y América del Norte atrajeron más de la mitad de la inversión anunciada en industrias estratégicas entre 2020 y 2025. Las economías en desarrollo aseguraron la mayor parte solo en materiales críticos y estratégicos.
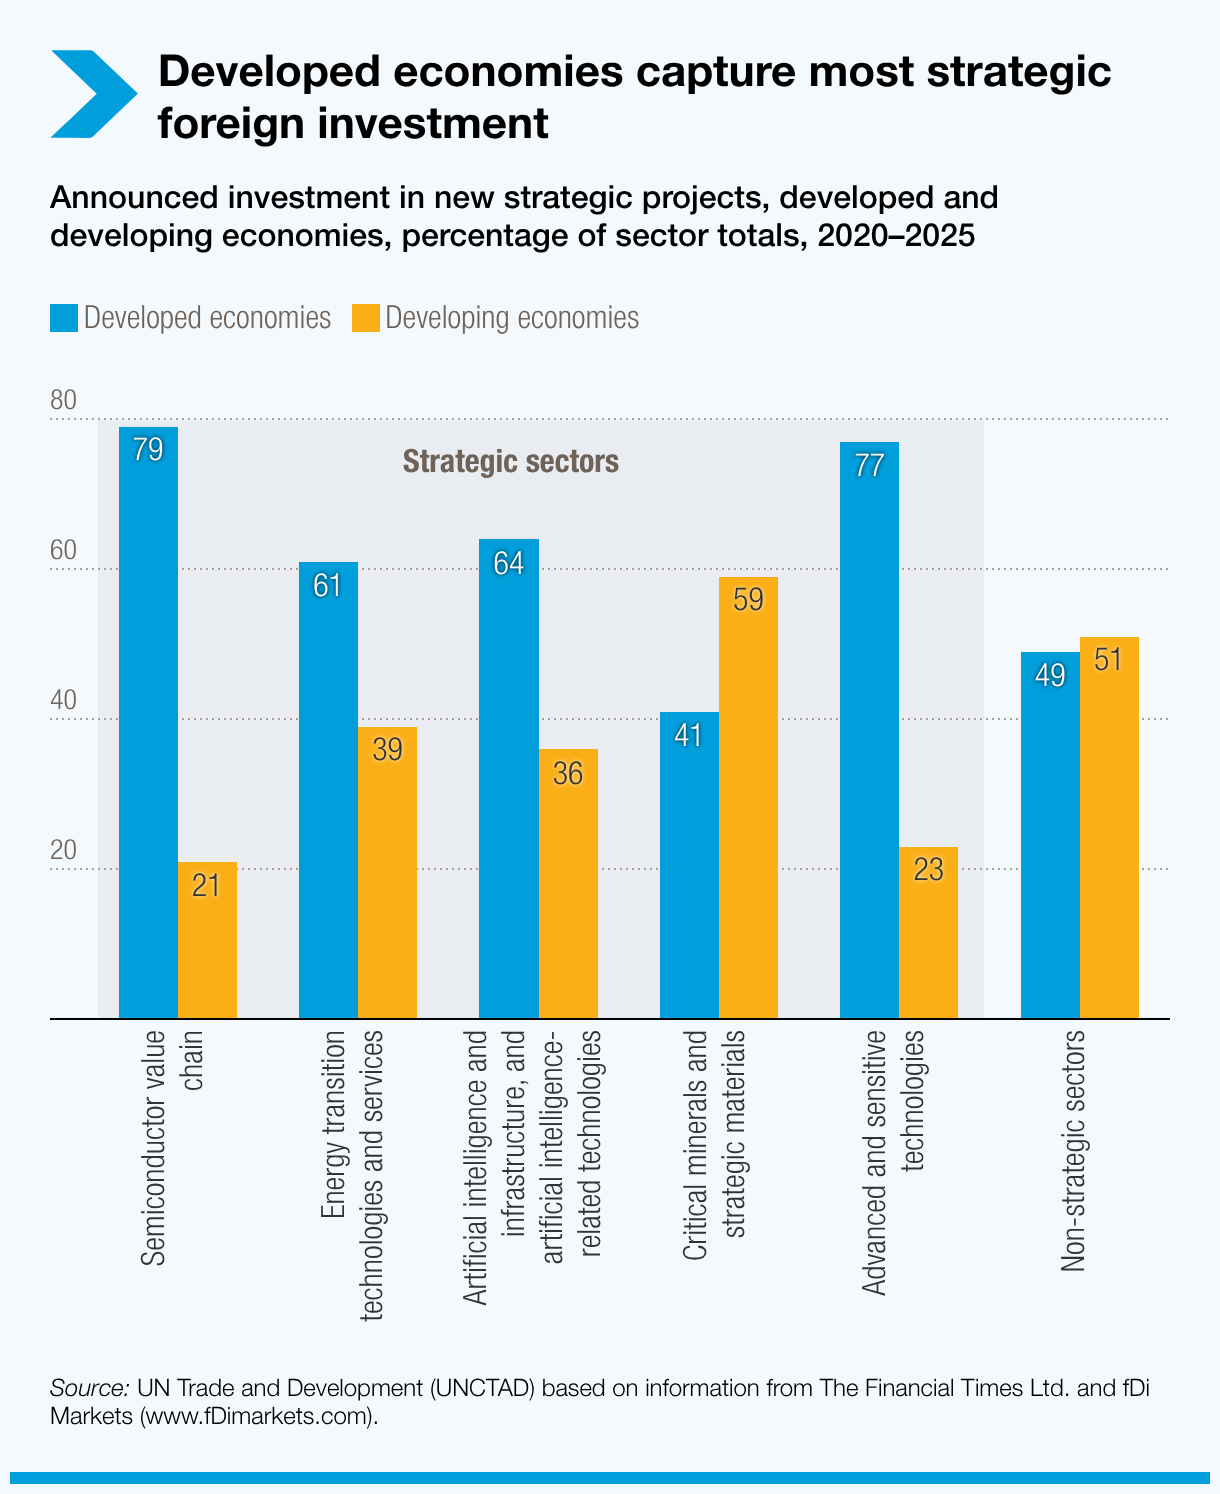
Los gobiernos también están tratando cada vez más estas industrias como asuntos de seguridad nacional. Los controles de exportación, el examen de inversiones y las restricciones a la transferencia de tecnología están cambiando quién puede acceder a los mercados, atraer inversiones y avanzar en las cadenas de valor globales.
Para los países en desarrollo, estas barreras pueden dificultar no solo el ingreso a las industrias estratégicas, sino también el avance a sus actividades de mayor valor.
Las exportaciones por sí solas no garantizan ganancias en desarrollo
Malasia es un ejemplo de cómo las estrategias de convergencia impulsadas por las exportaciones se ven puestas a prueba por los cambios tecnológicos y geoeconómicos.
Décadas de inversión y planificación industrial han ayudado al país a establecer una importante industria de semiconductores, siendo los envíos de productos eléctricos y electrónicos responsables del 44,3% de sus exportaciones de mercancías.
No obstante, las partes más valiosas de la industria siguen concentradas en potencias establecidas de semiconductores, limitando la capacidad de Malasia para avanzar en la cadena de valor.
Lo que necesita suceder a continuación
En una economía mundial cada vez más influenciada por la tecnología y la competencia geopolítica, los países en desarrollo necesitan más espacio para construir, comerciar y crecer.
Para participar en las industrias del mañana y beneficiarse de ellas, los países deben fortalecer sus capacidades productivas internas al mismo tiempo que adaptan las políticas industriales a un entorno global más competitivo.
Esto significa invertir en habilidades, infraestructura, tecnología e investigación, mientras se construyen vínculos más fuertes entre las empresas nacionales y las redes de producción internacionales.
El Informe sobre Comercio y Desarrollo también subraya la importancia de la cooperación regional. La experiencia de Asia muestra que la cooperación sostenida puede apoyar el comercio y la inversión incluso cuando es más difícil alcanzar un consenso global.
En este contexto, la experiencia de Asia sigue siendo relevante, pero su éxito no puede ser simplemente copiado.